Brasilien führt die größte Reform seines Steuersystems seit Jahrzehnten durch. Ziel ist es, die komplexe Besteuerung des Landes zu vereinfachen, indem mehrere bestehende Steuern durch ein neues Mehrwertsteuersystem (Mehrwertsteuer) ersetzt werden.
Für Unternehmen in Brasilien ist dies jedoch weit mehr als eine Änderung der Steuersätze. Es betrifft die Preisgestaltung, die Rechnungsstellung, die Lieferketten, Verträge, den Cashflow und die Art und Weise, wie Sie Ihre Steuer- und ERP-Systeme verwalten. Das neue System wird schrittweise zwischen 2026 und 2033 eingeführt, sodass Sie noch Jahre lang in einem sich verändernden Steuerumfeld agieren müssen. Ganz gleich, ob Sie bereits in Brasilien tätig sind oder planen, einzusteigen, Sie müssen wissen, was sich verändert, wann es geschieht und wie dies Ihre Geschäftstätigkeit beeinflussen könnte. Diese Anleitung erklärt die Reform in praktischen Worten.
Warum Brasilien sein Steuersystem reformiert
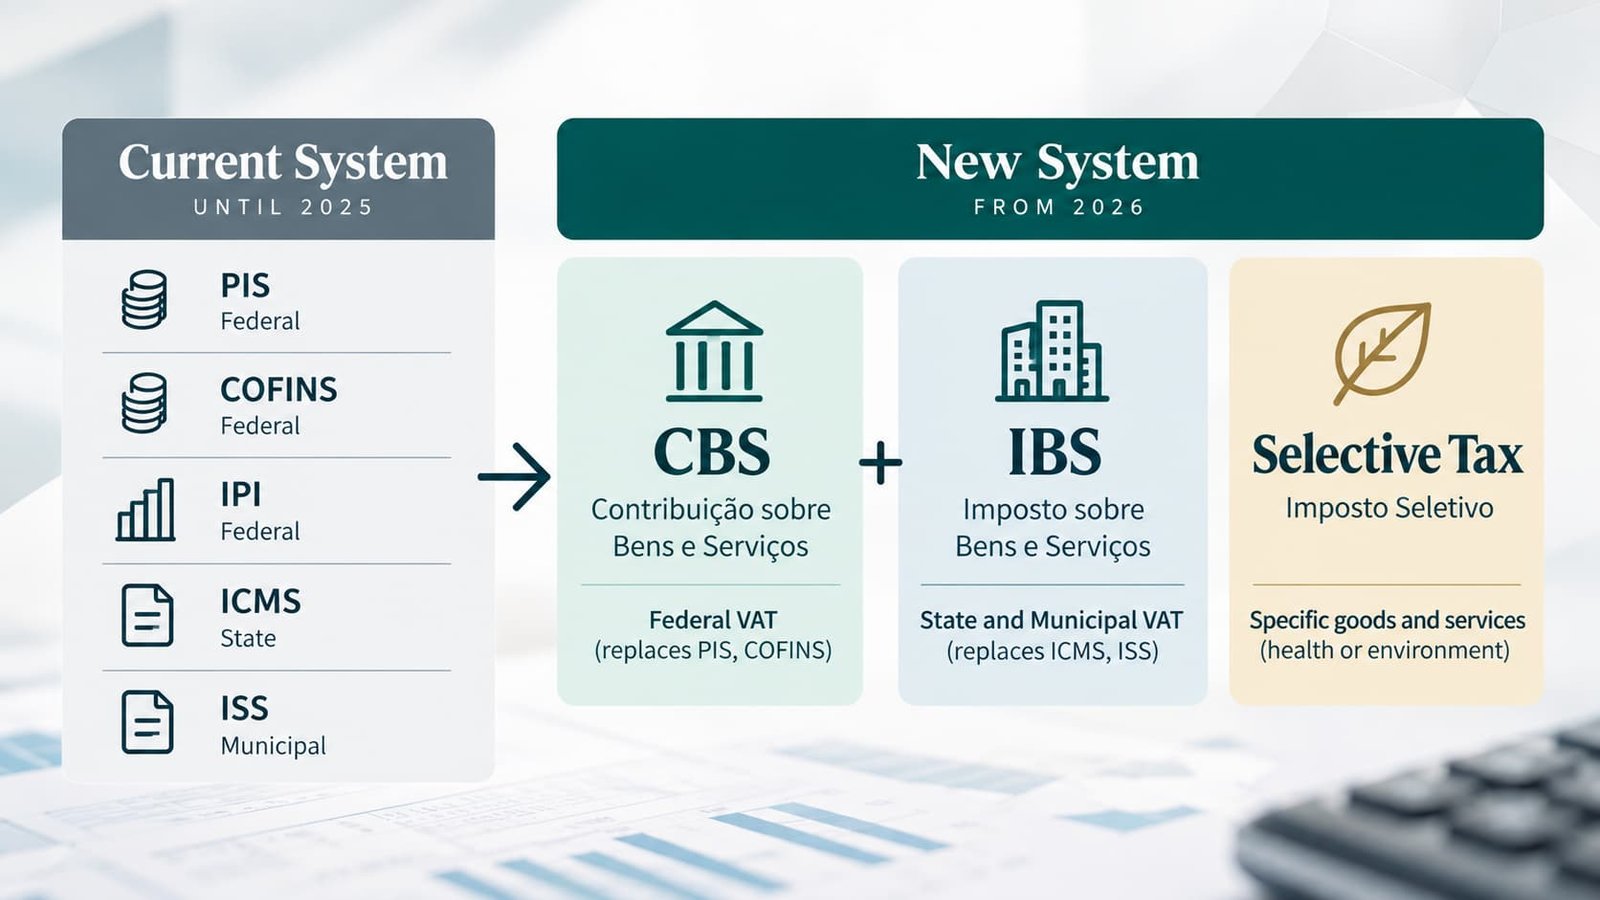
Brasilien verfügt über eines der komplexesten Verbrauchsteuersysteme der Welt. Steuern auf Waren und Dienstleistungen werden auf Bundes-, Landes- und Kommunalebene erhoben; jede dieser Ebenen hat eigene Regeln, Tarife und Berechnungsmodelle. Die wichtigsten sind PIS, COFINS und IPI auf Bundesebene, ICMS auf Landesebene (über die Verbringung von Waren und bestimmten Dienstleistungen) und ISS auf kommunaler Ebene (über Dienstleistungen).
Diese Steuern haben unterschiedliche Steuersätze, Kreditmechanismen und sektorspezifische Bestimmungen, und darüber hinaus gibt es unzählige Anreize. Es gibt Kredite für bestimmte Inputs, aber nicht immer gleichmäßig, weshalb Steuern im stattlichen Kreislauf weitergeleitet werden, anstatt nur auf die endgültige Konsumausgaben abzuzielen. Die Regeln, Zölle und Anreize für das ICMS variieren von Bundesland zu Bundesland und werden von jeder Kommune festgelegt, was die Transaktionen über die Landesgrenzen hinweg erschwert. Das Ergebnis ist ein System, das schwer zu verwalten und kostspielig zu handhaben ist.
Die Reform ersetzt diese fragmentierte Struktur durch eine doppelte Mehrwertsteuer. Sie wurde mit der Verfassungsänderung 132/2023 eingeführt und durch die ergänzenden Gesetze 214/2025 und 227/2026 umgesetzt. Zwischen 2026 und 2033 fungieren das alte und das neue System nebeneinander.
Das neue Steuermodell: CBS, IBS und die selektive Besteuerung
Das neue System basiert auf drei Steuern. Die CBS (Contribuição sobre Bens e Serviços) ist eine Bundessteuer, die PIS und COFINS ersetzt. Die IBS (Imposto sobre Bens e Serviços) ersetzt die ICMS und die ISS und wird gemeinsam vom Bundesstaat und den Kommunen über das Comitê Gestor do IBS verwaltet. Zusammen bilden CBS und IBS die doppelten Mehrwertsteuern. Sie werden von verschiedenen Ebenen der Regierung verwaltet, folgen jedoch weitgehend gleichgerichteten Regeln und gelten im Allgemeinen für die gleichen Transaktionen. Beide sind nicht kumulativ, sodass die auf berechtigte Einkäufe entrichtete Steuer in der Regel zu Gutschriften führt.
Der IPI wird nicht durch eine neue Steuer ersetzt. Ab 2027 sinkt die Abgabe für fast alle Produkte auf null, mit Ausnahme von Produkten, die ebenfalls in der Freihandelszone von Manaus hergestellt werden.
Der selektive Steuersatz (IS) ist außerhalb des Mehrwertsteuersystems angeordnet. Er gilt nur für bestimmte Waren und Dienstleistungen, die als gesundheits- oder umweltgefährdend gelten, sodass eine Transaktion sowohl dem CBS als auch dem IBS unterliegen kann, ohne dass der selektive Steuersatz anwendbar ist.
Die Übergangsphase: 2026–2033
Das neue System ersetzt das alte nicht über Nacht. Es kommt in Etappen und Sie müssen sich während des gesamten Übergangszyklus an eine sich ändernde Rahmenbedingungen anpassen.
2026: das Testjahr. CBS und IBS werden mit Richtwerten von 0,91 TP3T und 0,11 TP3T getestet. Die Beträge werden mit PIS und COFINS sowie gemäß den geltenden Vorschriften mit anderen Bundessteuern verrechnet, sodass sie keine tatsächliche Belastung darstellen. Ziel ist es, Behörden, Unternehmen und Systemen die Möglichkeit zu geben, sich anzupassen, bevor die eigentliche Umstellung beginnt. Unternehmen müssen ihre elektronischen Steuerunterlagen anpassen, um CBS und IBS auszuweisen.
2027–2028: Die CBS tritt in Kraft. Ab 2027 gilt die CBS in vollem Umfang, und PIS sowie COFINS werden abgeschafft. Die Selektive Steuer wird eingeführt, und die IPI sinkt für fast alle Produkte auf null, mit Ausnahme derjenigen, die auch in der Freihandelszone von Manaus hergestellt werden. Die IBS wird zu einem Übergangssatz beibehalten, während ICMS und ISS weiterhin gelten.
2029–2032: ICMS und ISS werden durch die IBS abgelöst. In diesen vier Jahren werden die Landes- und Kommunalsteuern schrittweise gesenkt, während die IBS zunimmt. Im Jahr 2029 macht die IBS 10% aus, während ICMS und ISS 90% ausmachen. Im Jahr 2030 sind es 20% bzw. 80%, im Jahr 2031 30% bzw. 70% und im Jahr 2032 40% bzw. 60%. Diese Prozentsätze beschreiben die Anteile, in denen die Steuern anfallen, nicht die Steuersätze selbst.
2033: Das neue System im Überblick. ICMS und ISS werden abgeschafft, und CBS sowie IBS werden unter den neuen Rahmenbedingungen betrieben. Die Rolle des IPI beschränkt sich auf die Ausnahmeregelung für Manaus.
Kurz gesagt, die föderale Teilung ändert sich ab 2027 schnell, während die staatliche und kommunale Teilung zwischen 2029 und 2033 langsamer verändert wird.
Wie das neue Mehrwertsteuersystem funktioniert
Die Doppelbesteuerung erfolgt über Gutschriften. Stellen Sie sich einen Hersteller, der Rohstoffe kauft und sie bei CBS und IBS bezahlt. Wenn er das fertige Produkt verkauft, berechnet er CBS und IBS die Steuern an die nächste Person in der Lieferkette und kann die auf die Inputs entrichteten Steuern abziehen. Dies geht im gesamten Lieferkettenverlauf weiter, bis das Produkt den Endverbraucher erreicht, der keine Gutschrift erhält. Hier wird die Steuer letztendlich fällig. Steuern werden an jeder Stufe des Lieferkettenverlaufs angewendet, anstatt dass sie sich über successive Transaktionen aufbauen.
Die zweite große Änderung ist die zieldenkwirksame Besteuerung. Heutzutage kann die steuerliche Behandlung stark davon abhängen, wo Waren hergestellt, verkauft oder Dienstleistungen erbracht werden. Im neuen Modell geht der IBS-Einnahmen an den Ort, an dem der Verbrauch stattfindet, was insbesondere für Verkäufe über Landesgrenzen hinweg relevant ist und den Steuerwettbewerb zwischen den Ländern und Gemeinden reduzieren sollte.
Das neue System macht auch die steuerliche Komponente einer Transaktion transparenter. Anstatt mehrerer Verbrauchsteuern, die in den Preis eingearbeitet sind, gibt es hier klare Definitionen der Mehrwertsteuermittel. Ein breiterer Kreditmechanismus, eine bestimme Steuerpflicht und standardisierte Regeln schaffen eine konsistente Art und Weise, den Konsum in Brasilien zu steuern.
Sektoren und Sonderregime
Die allgemeinen CBS- und IBS-Prinzipien gelten allgemein, aber die Reform ist nicht einheitlich. Die Auswirkungen variieren je nach Branche und viele Sektoren haben eigene Regeln.
Im verarbeitenden Gewerbe sind die größten Veränderungen hinsichtlich der Steuerbildung in den einzelnen Produktionsstufen zu verzeichnen. Der umfassendere Steuergutschriftmechanismus dürfte den Kaskadeneffekt verringern, die IPI entfällt in der Praxis, und die selektive Steuer könnte für bestimmte Produkte gelten. Der Einzelhandel und der Vertrieb sind am stärksten vom Bestimmungsortprinzip betroffen, insbesondere bei Verkäufen zwischen Bundesstaaten. Dienstleistungen, die derzeit über ISS, PIS und COFINS besteuert werden, fallen im Allgemeinen unter CBS und IBS; Gleiches gilt für digitale Produkte, Plattformen und andere technologiebasierte Geschäftsmodelle. Für die Agrar- und Lebensmittelbranche gelten besondere Bestimmungen, darunter mögliche ermäßigte Steuersätze. Das Baugewerbe, der Immobiliensektor und die Finanzdienstleistungen haben jeweils eigene Regeln für die Berechnung der Steuerbemessungsgrundlage.
Hinzu kommen die Sonderregelungen. "Simples Nacional", die vereinfachte Regelung für Kleinst- und Kleinunternehmen, besteht weiterhin und hat eigene Vorschriften für die Behandlung von CBS und IBS sowie für die Weitergabe von Vorsteuergutschriften entlang der Lieferkette. Ermäßigte Sätze und Nullsätze gelten für Bereiche wie das Gesundheitswesen, das Bildungswesen und Lebensmittel. Auch für Kraftstoffe sowie bestimmte landwirtschaftliche und lebensmittelbezogene Tätigkeiten gelten eigene Regelungen. Die Freihandelszone von Manaus wird ebenfalls besonders behandelt, weshalb die IPI-Regelung dort nicht denselben Verlauf nimmt wie im übrigen Brasilien.
Die Standardregeln von CBS und IBS geben also nie die ganze Geschichte wieder. Um zu wissen, was tatsächlich für eine Transaktion gilt, muss man sich die spezifischen Bestimmungen, Kürzungen und Sektorenhinweise ansehen.
Welche Änderungen für ausländische Unternehmen
Die Reform schafft kein separates System für Unternehmen in ausländischem Besitz. Je nach Art und Ort der Transaktion gelten dieselben CBS- und IBS-Rahmenbedingungen, und spezifische Vorschriften legen fest, wie grenzüberschreitende Transaktionen behandelt werden. Was sich jedoch ändert, ist die Besteuerung von inländischen Transaktionen, Importen, Dienstleistungen und Geschäftstätigkeiten, wobei die genauen Auswirkungen davon abhängen, wie Ihre Aktivitäten in Brasilien strukturiert sind.
Eine brasilianische Körperschaft wechselt von den bestehenden Verbrauchsteuern zu CBS und IBS, was die Steuer auf Verkäufe und Einkäufe, die Behandlung von Gutschriften und die Verteilung der Steuern über Transaktionen beeinflusst. Importe unterliegen grundsätzlich CBS und IBS nach denselben Grundsätzen wie inländische Transaktionen, und aufgrund des Bestimmungsprinzips folgt die Besteuerung der Konsumaktivitäten in Brasilien anstatt dem Produktionsort. Dienstleistungen, die von einem Empfänger in Brasilien aus erbracht werden, können ebenfalls in den neuen Rahmen fallen, und die Regeln legen fest, wann CBS und IBS gelten und wie die Steuervorgaben und die Gutschriften behandelt werden.
Interbetriebliche Transaktionen erfordern ebenfalls Aufmerksamkeit. Die Reform ersetzt nicht die brasilianischen Transferpreisregeln, aber Verbrauchsteuern werden Teil der Gesamtkostenanalyse. Gleiches gilt für Gutschriften, deren Verfügbarkeit die Wirtschaftlichkeit einer multinationalen Lieferkette, insbesondere bei Einkäufen, Importen und interbetrieblichen Dienstleistungen, verändern kann.
Auswirkungen auf Preise, Verträge und Geschäftsmodelle
Die Reform ändert die Art und Weise, wie Verbrauchsteuern entlang der gesamten Lieferkette erhoben werden und wie die steuerlichen Kosten zwischen Unternehmen fließen. Dies beeinflusst die Preisgestaltung, die Vertragsstruktur und die Berechnung der Margen.
Die Auswirkungen lassen sich nicht anhand der Vergleiche zwischen alten und neuen Steuersätzen beurteilen. Ihre effektive Steuerbelastung hängt von Ihrer Position in der Lieferkette, dem Anteil der steuerpflichtigen Eingaben, die Sie kaufen, und der Höhe der Gutschriften ab, die Sie beanspruchen können. Ein höherer nominaler Satz bedeutet nicht zwangsläufig eine höhere effektive Belastung, wenn sich Ihre Fähigkeit, Steuern auf die Eingaben zu erheben, ebenfalls verändert. Während des Übergangs müssen Sie möglicherweise bei der Preisgestaltung sowohl die Struktur als auch die beiden Strukturen berücksichtigen.
Langzeitverträge verdienen besondere Aufmerksamkeit. Änderungen der Steuern können die Gesamtkosten einer Transaktion verändern, selbst wenn der Preis unverändert bleibt. Daher müssen Verträge klären, wie sich steuerliche Änderungen auf Preise, Zahlungen und andere Geschäftsbedingungen auswirken. Unternehmen müssen auch die Beschaffung, die Verteilung und die Transaktionsstrukturen neu bewerten, wenn die neuen Regeln in Kraft treten.
ERP, Rechnungsstellung und Compliance
Die Reform erfordert erhebliche Änderungen in den Systemen, die den Verbrauchsteuern Rechnung tragen, sie erfassen und melden: in der Buchhaltung, ERP-Plattformen, elektronischer Rechnungsstellung und anderen steuertechnischen Systemen.
In Brasilien wird die elektronische Rechnungsstellung in Brasilien wird während der Übergangsphase schrittweise neben den bestehenden Steuern auch CBS- und IBS-Informationen enthalten, sodass Ihre Rechnungsstellung in jeder Phase die richtigen Steuern berechnen und ausweisen muss. In Ihrem ERP-System müssen Steuerkennzeichen, Steuersätze, Berechnungslogik, steuerliche Klassifizierungen und Gutschriftsmechanismen überprüft werden. Bei Unternehmen mit komplexen Abläufen betrifft dies die Bereiche Einkauf und Kreditorenbuchhaltung, Vertrieb und Debitorenbuchhaltung, Lagerverwaltung, Preisgestaltung, Steuerberechnung, Rechnungsstellung und Berichterstattung.
Die Reform macht außerdem eine genaue Klassifizierung von Produkten und Dienstleistungen wichtiger, da die steuerliche Behandlung davon abhängen kann, ob etwas in ein bestimmtes Regime oder eine Ermäßigung fällt. Überprüfen Sie Ihre Stammdaten, um sicherzustellen, dass Produkte, Dienstleistungen, Lieferanten und Kunden korrekt klassifiziert sind. Da alte und neue Systeme überlappen, testen Sie vor jeder Phase gründlich, einschließlich der Steuerberechnungen, Rechnungen, Buchungsvorgängen, Gutschriften und Berichterstattung. Es handelt sich um eine System- und Prozesstransformation, die zugleich eine steuerliche ist.
Was sollten Unternehmen jetzt tun?
Der Übergang dauert Jahre, aber Sie müssen sich vorbereiten, bevor die bestehenden Steuern vollständig ersetzt werden. Ein strukturierter Ansatz hilft Ihnen dabei, die Bereiche zu erkennen, die Aufmerksamkeit erfordern, und Korrekturen in letzter Minute zu vermeiden.
Verschaffen Sie sich einen Überblick über Ihre aktuelle steuerliche Situation. Finden Sie heraus, welche Steuern für Ihr Unternehmen, Ihre Produkte, Dienstleistungen und wichtigsten Geschäftsvorgänge gelten. Das ist Ihre Ausgangsbasis.
Bewerten Sie die Auswirkungen von CBS und IBS. Analysieren Sie, wie sich das neue Modell auf Umsätze, Einkäufe, Gutschriften und die effektiven Steuerkosten auswirkt, einschließlich ermäßigter Steuersätze, Steuerbefreiungen und branchenspezifischer Regelungen.
Preise und Verträge prüfen. Prüfen Sie, ob sich steuerliche Änderungen auf Preise, Margen oder vertragliche Vereinbarungen auswirken könnten, insbesondere bei langfristigen Verträgen.
Bereiten Sie Ihre Systeme vor. Überprüfen Sie die Steuerkonfiguration, Klassifizierungen, elektronische Rechnungsstellung und Berichterstattung und führen Sie Tests für jede Phase der Umstellung durch, nicht nur für den Endzustand im Jahr 2033.
Überprüfen Sie Ihre Lieferkette und modellieren Sie verschiedene Szenarien. Überlegen Sie, wie sich Steuergutschriften und eine bestimmungsortbasierte Besteuerung auf Einkauf, Produktion und Vertrieb auswirken könnten, und nutzen Sie Finanzmodelle, um die Auswirkungen auf Steuerkosten, Margen und Cashflow unter verschiedenen Annahmen zu ermitteln.
Behalten Sie die regulatorischen Entwicklungen im Blick. Es werden weitere Vorschriften, technische Spezifikationen und Leitlinien folgen; halten Sie Ihren Umsetzungsplan daher auf dem neuesten Stand.
Die Vorbereitung ist kein einmaliger Vorgang. Es ist ein mehrjähriger Prozess, der sich entwickelt, während das neue System eingeführt wird.
Fazit
Die Steuerreform Brasiliens ist eine grundlegende Umstrukturierung des Verbrauchsteuersystems. Die Kombination von Bundes-, Landes- und Kommunalsteuern verschafft allmählich den Weg zu einer doppelten Mehrwertsteuer auf der Grundlage von CBS und IBS, ergänzt durch die Selektive Steuer, wobei wichtige Änderungen ab 2026 beginnen und das neue System 2033 vollständig in Kraft treten wird.
Die Reform zielt darauf ab, ein konsistenteres und transparenteres Rahmenwerk zu schaffen, doch die Auswirkungen variieren je nach Sektor und Geschäftsmodell – insbesondere bei Sonderregelungen oder ermäßigten Steuersätzen. Für Unternehmen in Brasilien handelt es sich nicht nur um eine zukünftige Steueränderung; es ist eine schrittweise Transformation, die sich auf Steuern, Geschäftsabläufe, Technologie und Planung auswirkt, und die Vorbereitung auf jede Phase ist unerlässlich.
Ipanema International unterstützt internationale Unternehmen dabei, mit diesen Veränderungen Schritt zu halten. Wir unterstützen Sie bei der Einhaltung der brasilianischen Buchhaltungs- und Steuervorschriften sowie bei den praktischen Aspekten Ihrer Geschäftstätigkeit in Brasilien – von der lokalen Vertretung bis hin zur täglichen Verwaltung. Kontaktieren Sie uns, um zu besprechen, was die Reform für Ihr Unternehmen bedeutet.