Die Einführung eines globalen ERP-Systems in Brasilien bedeutet nicht einfach, die Ländervorlage zu übernehmen und ein paar Felder anzupassen. Die brasilianischen Steuer- und Abgabenvorschriften sind direkt in die Geschäftsprozesse integriert: Steuerermittlung, Rechnungsstellung, Beschaffung, Vertrieb, Lagerverwaltung, Logistik und Finanzberichterstattung – all diese Bereiche unterliegen diesen Vorschriften. Wenn die brasilianische Konfiguration falsch ist, handelt es sich nicht um ein finanzielles Problem, sondern um ein betriebliches.
In diesem Leitfaden wird erläutert, was Brasilien auszeichnet, wo sich diese Komplexität im ERP-System widerspiegelt und wie eine Einführung so gestaltet werden kann, dass der brasilianische Betrieb in Ihre globale Architektur eingebunden bleibt, anstatt diese zu umgehen.
Brasilien ist nicht nur ein weiteres Land, in dem das Produkt eingeführt wird
Eine globale ERP-Implementierung basiert in der Regel auf einer standardisierten Vorlage: Kernprozesse, Stammdatenstrukturen, Finanzkontrollen und das Berichtswesen werden zentral definiert und bei Bedarf lokal angepasst. In den meisten Ländern ist diese Anpassung ein abschließender Schritt.
In Brasilien handelt es sich um ein strukturelles Problem. Steuerliche und fiskalische Anforderungen sind untrennbar mit den operativen Geschäftsabläufen selbst verflochten, sodass lokale Vorgaben nicht nur das Finanzmodul betreffen, sondern auch die Bereiche Vertrieb, Einkauf, Lagerhaltung, Logistik und Rechnungsstellung. Eine Einführung in Brasilien muss zwei Ziele gleichzeitig erfüllen: die globalen ERP-Standards des Unternehmens beibehalten und gleichzeitig die lokalen Funktionen integrieren, die für den Betrieb in Brasilien unerlässlich sind.
Das bedeutet, dass eine Reihe von Entwurfsfragen bereits vor Beginn der Implementierung beantwortet werden müssen, nicht erst während der Testphase. Welche Prozesse bleiben in der globalen Vorlage erhalten? Welche erfordern eine brasilienspezifische Konfiguration? Welche Stammdaten benötigen brasilianische Klassifizierungen? Müssen Finanzbehörden und lokale Systeme integriert werden? Welche gesetzlich vorgeschriebenen Berichte müssen direkt aus dem ERP-System generiert werden?
Wenn Sie diese Fragen erst nach der Inbetriebnahme der globalen Vorlage klären, zahlen Sie doppelt dafür: einmal durch Nacharbeiten an Konfiguration, Schnittstellen und Daten und ein weiteres Mal durch Tests, von denen Sie bereits dachten, Sie hätten sie abgeschlossen.
Die Komplexität des brasilianischen Steuerwesens – Transaktion für Transaktion
Das brasilianische Steuersystem ist der Grund dafür, dass eine Markteinführung in Brasilien nicht als gewöhnliche Lokalisierung behandelt werden kann. Die Steuerermittlung hängt hier von weitaus mehr Variablen ab, als es in den meisten Märkten erforderlich ist, und jede dieser Variablen ist integraler Bestandteil der geschäftlichen Transaktion und nicht nur ein Nebenaspekt.
| Area | Beispiele |
|---|---|
| Bundessteuern | IPI, PIS und COFINS |
| Landes Steuern | ICMS |
| Kommunalsteuern | ISS |
| Produktklassifizierung | NCM |
| Haushaltsführung | CFOP |
| Steuerfestsetzung | Steuersätze, Steuerbemessungsgrundlagen, Steuerbefreiungen, Steuerermäßigungen und sonstige geltende Vorschriften |
Was ein Produkt ist, wer es kauft, wer es verkauft, wo sich beide Parteien befinden und wie Waren zwischen den Bundesländern transportiert werden – all dies beeinflusst die anfallende Steuer. Das ERP-System muss dies zum Zeitpunkt der Transaktion klären, nicht erst im Nachhinein. Die Produkt- und Kundenstammdaten enthalten die Informationen, auf deren Grundlage die Steuerermittlung erfolgt. Kundenaufträge, Bestellungen und Bestandsbewegungen generieren jeweils Transaktionen, die sofort die richtige steuerliche Behandlung erfordern, und diese Behandlung fließt direkt in die Rechnungsstellung und das Hauptbuch ein.
Ändert man die steuerliche Einstufung eines einzelnen Produkts, wirkt sich dies in einem Schritt auf die Preisgestaltung, die Auftragsabwicklung, den Lagerbestand, die Rechnungsstellung und die Buchhaltung aus. Aus diesem Grund muss die brasilianische Steuerlogik von Anfang an in die Prozessgestaltung, das Stammdatenmodell und die Konfiguration einbezogen werden. Es handelt sich nicht um eine Lokalisierungsschicht, die man erst nach Fertigstellung der globalen Vorlage nachträglich hinzufügt.
Elektronische Rechnungsstellung: Das Steuerdokument ist die Transaktion
Die Rechnung ist keine Aufzeichnung dessen, was geschehen ist. Sie ist Teil dessen, was die Transaktion rechtsgültig macht.
| Finanzdokument | Hauptanwendung |
|---|---|
| NF-e | Verkäufe und sonstige Transaktionen mit Waren |
| NFS-e | Erbringung von Dienstleistungen |
| CT-e | Transportdienstleistungen |
| MDF-e | Transport- und Logistikunterlagen |
Die „Nota Fiscal Eletrônica“ (NF-e) ist das deutlichste Beispiel dafür. Das ERP-System erstellt die Steuerdaten, sendet sie zur Genehmigung an die zuständige staatliche Steuerbehörde (SEFAZ), und erst nach Erhalt der Genehmigung gilt die Transaktion als gültig. Keine Genehmigung, kein Verkauf.
Dadurch entsteht eine direkte Verbindung zwischen Ihrem ERP-System und der brasilianischen Steuerinfrastruktur. Produktklassifizierungen, Steuerkennzeichen, Mengen, Werte, Herkunft und Bestimmungsort, die beteiligten Parteien sowie die Art des Vorgangs müssen alle korrekt sein, noch bevor das Dokument überhaupt eingereicht wird. Die Aufgabe des ERP-Systems endet nicht mit der Erstellung einer Rechnung. Es muss korrekte steuerliche Daten generieren, in Echtzeit mit den behördlichen Systemen kommunizieren, die Rückmeldungen verarbeiten und die daraus resultierenden Unterlagen sowie den Status stets auf dem neuesten Stand halten. Wird dies falsch eingerichtet oder konfiguriert, bleiben Transaktionen bereits bei der Genehmigungsstufe stecken – und nicht erst in einem Bericht weiter unten in der Prozesskette.
Eine Lokalisierung, alle wichtigen Plattformen
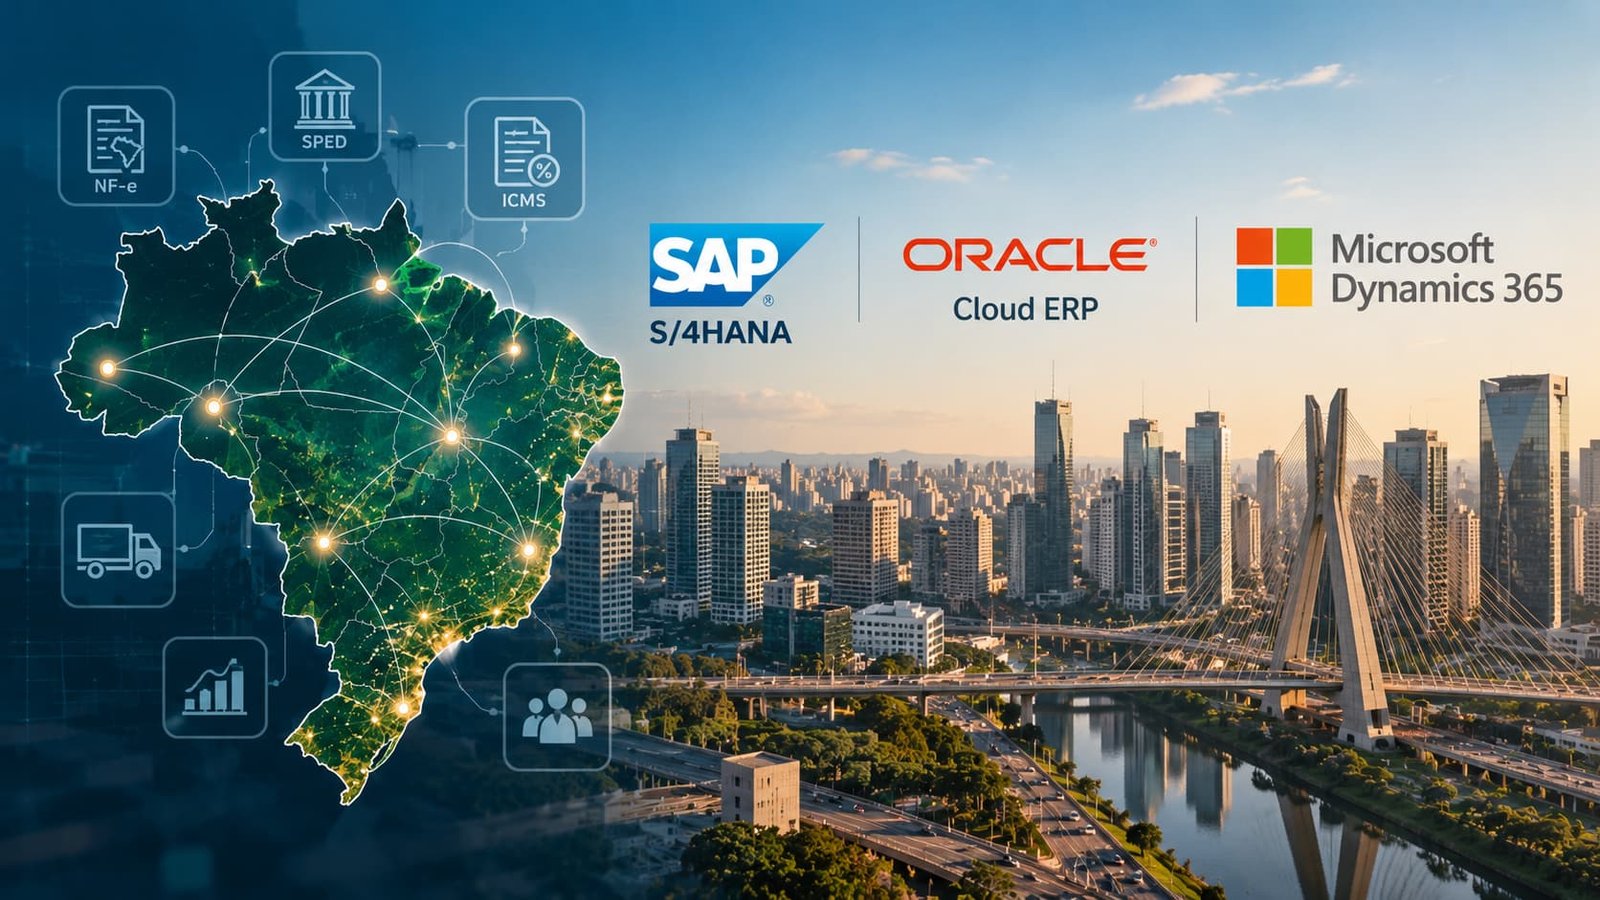
SAP, Oracle und Microsoft Dynamics bieten alle spezielle Lokalisierungen für Brasilien an, und das sagt schon einiges aus: Es handelt sich hierbei nicht um eine Besonderheit der Plattform eines einzelnen Anbieters. Es sind vielmehr die Anforderungen, die das brasilianische Steuerumfeld an jedes ERP-System stellt.
Nehmen wir SAP als Beispiel. Die brasilianische Lokalisierung des Systems umfasst die Steuerermittlung, die Bearbeitung von “Nota Fiscal”, elektronische Steuerdokumente sowie die für brasilianische Transaktionen erforderlichen Steuerdaten – und reicht weit über den Finanzbereich hinaus bis hin zu Vertrieb, Einkauf, Materialwirtschaft und Bestandsführung. Eine Verkaufstransaktion in SAP Brasilien beschränkt sich nicht darauf, „einen Preis zu ermitteln und den Umsatz zu verbuchen“. Es geht darum, die anfallenden Steuern zu ermitteln, die korrekten steuerlichen Klassifizierungen anzuwenden, die „Nota Fiscal“-Daten zu generieren und die Transaktion jedes Mal durch eine elektronische Autorisierung abzuwickeln. Einkauf und Bestandsbewegungen funktionieren auf die gleiche Weise: Die steuerliche Behandlung hängt davon ab, was wie bewegt wird, daher müssen die brasilianischen Daten während des gesamten Prozesses vorhanden sein und dürfen nicht erst am Ende hinzugefügt werden.
Das ist der eigentliche Unterschied zwischen einer globalen Vorlage und einer Länderspezifischen Anpassung. Die Vorlage bietet Ihnen standardisierte Prozesse und Kontrollmechanismen. Die Länderspezifische Anpassung stattet diese Prozesse mit den lokalen Funktionen aus, die erforderlich sind, um sie tatsächlich innerhalb des brasilianischen Steuersystems auszuführen.
Eine Veränderung wirkt sich auf das gesamte System aus
Da die steuerlichen Vorschriften an die Transaktion geknüpft sind, geht die brasilianische Lokalisierung weit über den Finanz- und Steuerbereich hinaus.
| ERP-Bereich | Anforderungen und zu beachtende Aspekte in Brasilien |
|---|---|
| Umsatz | Steuerfestsetzung, steuerliche Einstufungen, Erstellung von NF-e |
| Einkauf | Lieferantendaten, steuerliche Behandlung, eingehende Steuerbelege |
| Bestand | Steuerliche Behandlung von Warenbewegungen und -übertragungen |
| Logistik | Transaktionen zwischen Bundesstaaten, Transportdokumente |
| Finanzen | Steuerbuchungen, Debitoren- und Kreditorenbuchhaltung sowie gesetzlich vorgeschriebene Berichterstattung |
| Stammdaten | NCM, CFOP-bezogene Informationen, steuerliche Einstufungen und sonstige lokale Merkmale |
| Berichterstattung | SPED und andere gesetzliche Anforderungen in Brasilien |
Ein typischer Vertriebsprozess verknüpft Kundenstammdaten, Produktklassifizierung, Preisgestaltung, Steuerermittlung, Bestandsführung, Rechnungsstellung und Buchung zu einer einzigen Kette. Berührt man ein Glied, bewegen sich die übrigen mit. Deshalb können die brasilianischen Anforderungen nicht allein von einem speziellen Steuer- oder Buchhaltungsteam bearbeitet werden. Sie müssen in jedem Modul, in jedem Stammdatensatz und an jeder Schnittstelle, die die Transaktion durchläuft – von der ersten Erfassung bis zur endgültigen Buchung –, einheitlich sein.
Globale Vorlage vs. lokale Anforderungen
Die zentrale Frage bei der Einführung in Brasilien lautet, inwieweit die globale Vorlage den Kontakt mit der brasilianischen Realität übersteht, und die Antwort lautet: zum größten Teil, wenn man die Grenze richtig zieht.
Ihre globale Vorlage definiert Kernprozesse, Organisationsstrukturen, Grundsätze für Stammdaten, Finanzkontrollen und Berichtsstandards, und diese Standards sind für die Unternehmensführung und die konzernweite Einheitlichkeit von entscheidender Bedeutung. Brasilien ersetzt diese Vorlage nicht. Es ergänzt sie um das, was die Vorlage nicht bieten kann, da die brasilianischen steuerlichen und regulatorischen Anforderungen einfach nicht in ein standardisiertes globales Konzept passen.
Das Ziel ist kein eigenständiges, isoliert laufendes brasilianisches ERP-System. Es geht vielmehr um einen brasilianischen Betrieb, der mit der globalen Architektur vernetzt bleibt und gleichzeitig über die lokalen Funktionen verfügt, die für die korrekte Abwicklung von Transaktionen erforderlich sind. Das bedeutet, frühzeitig eine klare Grenze zu ziehen: Prozesse, die nicht von brasilianischen Vorschriften betroffen sind, verbleiben in der globalen Vorlage; Prozesse, die von brasilianischen Steuer-, Rechnungslegungs- oder Meldepflichten betroffen sind, werden lokal konfiguriert und integriert. Bei den Stammdaten gilt dieselbe Logik: Behalten Sie die globale Struktur bei, wo immer dies möglich ist, und fügen Sie brasilianische Steuerklassifizierungen und Steuerattribute hinzu, wo dies erforderlich ist.
Wenn man es richtig macht, handelt es sich hierbei nicht um einen Kompromiss zwischen Standardisierung und Lokalisierung. Es ist vielmehr eine Übersicht darüber, wo jeweils welche Methode zum Einsatz kommt und wie sie miteinander verbunden sind.
Die Steuerreform verschiebt die Zielvorgabe
All dies ist kein statischer Zustand. Brasilien ersetzt PIS, COFINS, ICMS und ISS durch eine neue gestaffelte Mehrwertsteuer, CBS und IBS sowie eine selektive Steuer im Rahmen einer Übergangsphase von 2026 bis 2033. Für eine Einführung, die bereits jetzt stattfindet, bedeutet dies, dass man sich bei der Planung an einem sich verändernden Ziel orientieren muss und nicht an einem festen.
Die praktischen Auswirkungen auf ERP-Systeme sind bereits spürbar. Seit dem 1. August 2026 müssen elektronische Steuerbelege (NF-e und NFC-e) gemäß dem Technischen Vermerk NT 2025.002 spezielle Felder für CBS, IBS und die selektive Steuer enthalten, wobei die Validierungsregeln in der zweiten Jahreshälfte schrittweise eingeführt werden. Die Erhebung der CBS beginnt im Jahr 2027, wenn PIS und COFINS wegfallen und ICMS sowie ISS zwischen 2029 und 2032 zugunsten der IBS auslaufen. Die Reform führt zudem geteilte Zahlungen ein, bei denen ein Teil jeder Rechnung zum Zeitpunkt der Zahlung automatisch an die Steuerbehörde weitergeleitet wird, und stellt das gesamte System auf eine bestimmungsortbasierte Besteuerung um, wodurch Mechanismen wie DIFAL und ICMS-ST, auf denen aktuelle ERP-Konfigurationen basieren, letztendlich wegfallen.
Speziell für SAP-Kunden betrifft dies die Verkaufspreiskalkulation (RVABRA/RVXBRA), steuerliche Abläufe im Einkauf (TAXBRA/TAXBRJ), neue IBS-/CBS-/IS-Felder in der elektronischen Rechnung (NF-e), neue CFOPs sowie obligatorische steuerrechtliche Texte in den Bereichen Rechnungsstellung, Lagerverwaltung, Buchhaltung und steuerliche Buchführung. Für Oracle-EBS-Kunden werden CBS-/IBS-Konformitätspatches ausschließlich für Version 12.2.6 und höher bereitgestellt. Eine Einführung in Brasilien, die der Reform nicht Rechnung trägt, ist vom ersten Tag an nicht zukunftssicher. Er hinkt bereits hinterher.
Integration, Daten und Berichterstattung
Die brasilianische ERP-Umgebung funktioniert niemals isoliert. Über Ihre globalen Systeme hinaus muss sie mit der lokalen Steuerinfrastruktur und den externen Plattformen kommunizieren, die Transaktionen genehmigen und melden – was Integrationsanforderungen mit sich bringt, die bei Ihren anderen Ländereinführungen wahrscheinlich nicht bestanden haben.
Stammdaten spielen hier die entscheidende Rolle. Brasilianische Steuerklassifizierungen und Steuerattribute müssen bereits zum Zeitpunkt der Erstellung einer Transaktion vorliegen, da unvollständige oder inkonsistente Daten die Steuerermittlung, Rechnungsstellung und Berichterstattung in den nachfolgenden Prozessen beeinträchtigen – und zwar nicht nur beim ersten Mal, sondern jedes Mal. Die Architektur muss zudem unterscheiden, welche Daten in die globale Berichterstattung und welche in die gesetzlich vorgeschriebene brasilianische Berichterstattung einfließen, da ein und dieselbe Transaktion beiden dienen kann, dafür aber unterschiedliche Strukturen oder Umwandlungen erfordert.
Wenn man dies richtig umsetzt, erhalten die globalen Systeme weiterhin alles, was sie für die Konzernberichterstattung benötigen, während das brasilianische Umfeld die lokalen steuerlichen Anforderungen übernimmt, für die die globale Vorlage nie konzipiert wurde – ohne dass die Geschäftslogik an beiden Stellen doppelt implementiert werden muss. Dies ist Architekturarbeit und kein technischer Nachgedanke, der erst nach Fertigstellung der funktionalen Umsetzung nachträglich angefügt wird.
Ein praktischer Ansatz für die Einführung
Beginnen Sie mit der Architektur, nicht mit der Konfiguration. Erfassen Sie zunächst die brasilianischen Geschäftsprozesse und ermitteln Sie genau, an welchen Stellen lokale Steuer- und Abgabenvorschriften das globale Prozessdesign in den Bereichen Vertrieb, Einkauf, Lagerhaltung, Logistik, Rechnungsstellung und Finanzen verändern.
Legen Sie anschließend die lokalen Funktionen fest, die Sie tatsächlich benötigen: Steuerermittlung, steuerliche Klassifizierungen, elektronische Steuerbelege, gesetzlich vorgeschriebene Meldungen sowie die Schnittstellen, die Ihr ERP-System mit der brasilianischen Steuerinfrastruktur verbinden. Bearbeiten Sie die Stammdaten bereits in dieser Phase und nicht erst später, damit brasilianische Produkte, Kunden, Lieferanten und Geschäftsvorgänge von Anfang an die für jede Transaktion erforderlichen Steuerinformationen enthalten.
Die Prüfung muss den gesamten Transaktionsablauf abdecken, nicht nur den ERP-Schritt. Das bedeutet, dass der Vorgang jedes Mal von der ursprünglichen Geschäftstransaktion über die Steuerermittlung, die Erstellung des Steuerbelegs, die externe Genehmigung, die Buchung und das Berichtswesen nachverfolgt werden muss, denn eine Transaktion, die den ERP-Test besteht, aber bei der SEFAZ-Genehmigung scheitert, hat den Test tatsächlich nicht bestanden. Bewerten Sie die brasilianische Lösung schließlich als Teil Ihrer übergeordneten Unternehmensarchitektur, wobei Schnittstellen zu globalen ERP-Systemen, Berichtsplattformen und anderen Unternehmensanwendungen bereits parallel zu den lokalen Komponenten konzipiert werden sollten und nicht erst im Nachhinein.
Auf diese Weise bleibt der brasilianische Betrieb mit Ihrer globalen ERP-Landschaft abgestimmt und verfügt dennoch über alles, was er benötigt, um im brasilianischen Steuerumfeld zu agieren – sowohl während dieses Übergangs als auch während des nächsten.
Unterstützung bei der Einführung Ihres ERP-Systems in Brasilien
Bei Ipanema International unterstützen wir internationale Unternehmen dabei, ihre Geschäftstätigkeit in Brasilien aufzubauen und auszubauen. Dabei verbinden wir Markteintritt, Geschäftsentwicklung und lokale operative Unterstützung mit Fachwissen in den Bereichen Geschäftsprozesse, ERP und Unternehmensarchitektur.
Wenn Sie eine ERP-Umgebung für Brasilien implementieren oder anpassen, unterstützen wir Sie dabei, die lokalen Anforderungen zu bewerten, die Auswirkungen auf Ihre bestehenden Prozesse und Systeme zu erfassen und einen Ansatz zu definieren, der den brasilianischen Geschäftsbetrieb in Ihre übergeordnete Unternehmensarchitektur einbindet – einschließlich der Steuerreform.
Planen Sie die Einführung eines ERP-Systems in Brasilien oder erarbeiten Sie gerade die Anforderungen für eine brasilianische Tochtergesellschaft? Kontaktieren Sie uns, um Ihre Situation und den richtigen Ansatz zu besprechen.