Brazilië voert momenteel de grootste hervorming van zijn belastingstelsel door sinds decennia. Deze hervorming is bedoeld om de ingewikkelde verbruiksbelastingen van het land te vereenvoudigen door verschillende bestaande belastingen te vervangen door een nieuw model voor de belasting over de toegevoegde waarde (btw).
Voor bedrijven in Brazilië is dit echter veel meer dan alleen een wijziging in de tarieven. Het heeft gevolgen voor de prijsstelling, facturering, toeleveringsketens, contracten, de cashflow en de manier waarop u uw belasting- en ERP-systemen beheert. Het nieuwe systeem wordt tussen 2026 en 2033 geleidelijk ingevoerd, waardoor u jarenlang in een veranderende fiscale omgeving zult opereren. Of u nu al actief bent in Brazilië of van plan bent om daar de markt te betreden, u moet weten wat er verandert, wanneer dit gebeurt en welke gevolgen dit voor uw bedrijf kan hebben. In deze gids wordt de hervorming in praktische termen uitgelegd.
Waarom Brazilië zijn belastingstelsel hervormt
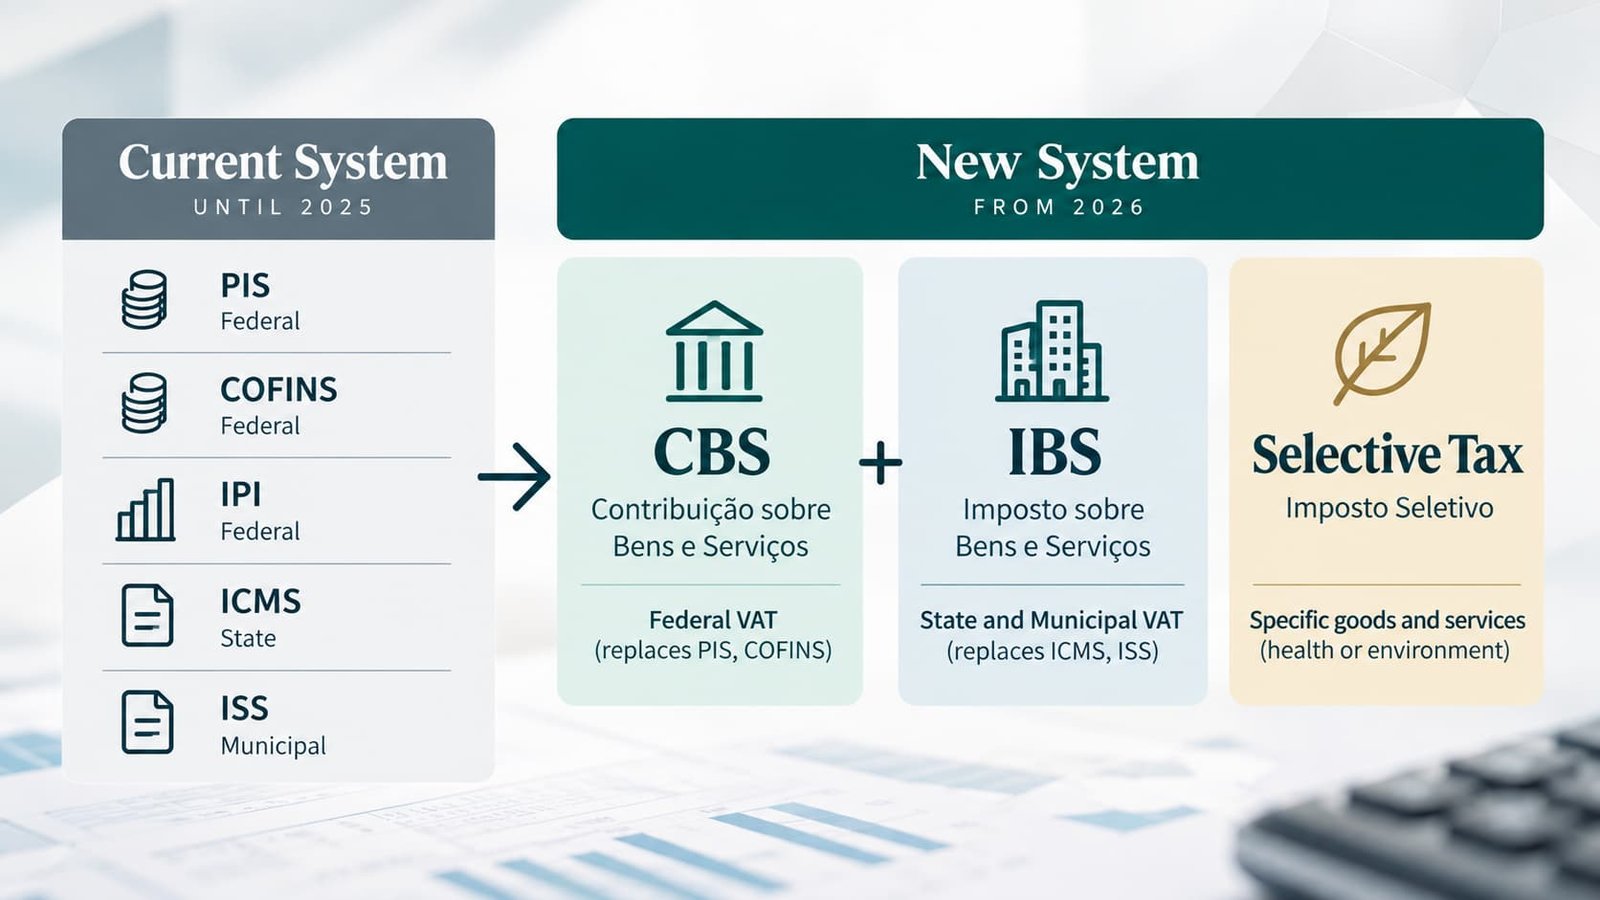
Brazilië heeft een van de meest complexe stelsels voor verbruiksbelastingen ter wereld. Belastingen op goederen en diensten worden geheven op federaal, staats- en gemeentelijk niveau, waarbij elk niveau zijn eigen regels, tarieven en berekeningsmethoden hanteert. De belangrijkste zijn PIS, COFINS en IPI op federaal niveau, ICMS op staatsniveau (op het verkeer van goederen en bepaalde diensten) en ISS op gemeentelijk niveau (op diensten).
Deze belastingen hebben verschillende heffingsgrondslagen, verrekeningsmechanismen en sectorspecifieke bepalingen, en daar komen nog talloze stimuleringsmaatregelen bij. Voor sommige productfactoren bestaan er belastingverrekeningen, maar niet overal, waardoor de belasting door de toeleveringsketen wordt doorberekend in plaats van uitsluitend op de eindconsumptie te rusten. De regels, tarieven en stimuleringsmaatregelen van de ICMS verschillen van staat tot staat, en de ISS wordt door elke gemeente vastgesteld, wat elke transactie over regionale grenzen heen bemoeilijkt. Het resultaat is een systeem dat moeilijk te beheren is en waarvan de naleving hoge kosten met zich meebrengt.
De hervorming vervangt deze gefragmenteerde structuur door een tweeledig btw-stelsel. Dit werd ingevoerd door grondwetswijziging 132/2023 en in praktijk gebracht via aanvullende wetten 214/2025 en 227/2026. Tussen 2026 en 2033 bestaan het oude en het nieuwe stelsel naast elkaar.
Het nieuwe belastingmodel: CBS, IBS en de selectieve belasting
Het nieuwe systeem is gebaseerd op drie belastingen. De CBS (Contribuição sobre Bens e Serviços) is een federale belasting die de PIS en COFINS vervangt. De IBS (Imposto sobre Bens e Serviços) vervangt de ICMS en ISS en wordt gezamenlijk beheerd door de deelstaten en gemeenten via het Comitê Gestor do IBS. Samen vormen de CBS en de IBS de dubbele btw. Ze worden beheerd door verschillende overheidsniveaus, maar volgen grotendeels op elkaar afgestemde regels en zijn over het algemeen van toepassing op dezelfde transacties. Beide zijn niet-cumulatief, dus over in aanmerking komende aankopen betaalde belasting levert doorgaans belastingkredieten op.
De IPI wordt niet vervangen door een nieuwe belasting. Het tarief daalt vanaf 2027 voor bijna alle producten tot nul, met uitzondering van producten die ook in de vrijhandelszone van Manaus worden vervaardigd.
De selectieve belasting (Imposto Seletivo, IS) valt buiten het btw-stelsel. Deze belasting is uitsluitend van toepassing op specifieke goederen en diensten die als schadelijk voor de gezondheid of het milieu worden beschouwd; een transactie kan dus onderworpen zijn aan de CBS en de IBS zonder dat de selectieve belasting van toepassing is.
De overgangsperiode: 2026–2033
Het nieuwe systeem vervangt het oude niet van de ene op de andere dag. Het wordt stapsgewijs ingevoerd, en je zult gedurende het hele proces in een veranderend kader moeten werken.
2026: het proefjaar. CBS en IBS worden getest tegen indicatieve tarieven van 0,91 TP3T en 0,11 TP3T. De bedragen worden verrekend met PIS en COFINS en, volgens de geldende regels, met andere federale belastingen, zodat ze geen daadwerkelijke last vormen. Het doel is om de autoriteiten, bedrijven en systemen de kans te geven zich aan te passen voordat de eigenlijke overgang van start gaat. Bedrijven moeten hun elektronische belastingdocumenten wel aanpassen om CBS en IBS te kunnen identificeren.
2027–2028: De CBS neemt het over. Vanaf 2027 is de CBS volledig van kracht en worden de PIS en COFINS afgeschaft. De selectieve belasting wordt ingevoerd en de IPI daalt tot nul voor bijna alle producten, behalve die welke ook in de vrijhandelszone van Manaus worden vervaardigd. De IBS blijft van kracht tegen een overgangstarief, terwijl de ICMS en ISS van kracht blijven.
2029–2032: ICMS en ISS maken plaats voor IBS. Gedurende deze vier jaar worden de staats- en gemeentelijke belastingen stapsgewijs verlaagd, terwijl de IBS toeneemt. In 2029 is de IBS goed voor 10% en de ICMS en ISS voor 90%. Dat wordt 20% en 80% in 2030, 30% en 70% in 2031, en 40% en 60% in 2032. Deze percentages geven de verhoudingen weer waarin de belastingen van toepassing zijn, niet de belastingtarieven zelf.
2033: het nieuwe systeem in zijn geheel. ICMS en ISS houden op te bestaan, en CBS en IBS functioneren binnen het nieuwe kader. De rol van IPI blijft beperkt tot de uitzondering voor Manaus.
Kortom: het federale deel verandert vanaf 2027 snel, terwijl het deel op staats- en gemeentelijk niveau tussen 2029 en 2033 geleidelijker verandert.
Hoe het nieuwe btw-systeem werkt
Het duale btw-systeem werkt via verrekeningen. Stel dat een fabrikant grondstoffen koopt en daarover CBS en IBS betaalt. Wanneer hij het eindproduct verkoopt, brengt hij CBS en IBS in rekening aan de volgende partij in de keten en kan hij de belasting die hij over de ingekochte goederen heeft betaald, aftrekken. Dit gaat zo door in de toeleveringsketen totdat het product de eindconsument bereikt, die geen verrekening krijgt. Daar wordt de belasting uiteindelijk gedragen. De belasting wordt geheven over de toegevoegde waarde in elke fase, in plaats van zich op te stapelen bij opeenvolgende transacties.
De tweede grote verandering is belastingheffing op basis van de bestemming. Momenteel kan de fiscale behandeling sterk afhangen van de plaats waar goederen worden geproduceerd of verkocht, of waar diensten worden verleend. In het nieuwe model vloeien de IBS-inkomsten naar de plaats waar de consumptie plaatsvindt, wat met name van belang is voor verkopen tussen verschillende staten en gemeenten en de belastingconcurrentie tussen hen zou moeten verminderen.
Het nieuwe systeem zorgt er bovendien voor dat de belastingcomponent van een transactie transparanter wordt. In plaats van verschillende verbruiksbelastingen die in de prijs zijn verwerkt, bevat het duidelijk omschreven btw-componenten. Een ruimer kredietmechanisme, belastingheffing op basis van de bestemming en meer gestandaardiseerde regels zorgen samen voor een consistentere manier van verbruiksbelastingheffing in heel Brazilië.
Sectoren en bijzondere regelingen
De algemene CBS- en IBS-principes zijn in grote lijnen van toepassing, maar de hervorming is niet overal hetzelfde. De gevolgen verschillen per bedrijf, en veel sectoren hanteren hun eigen regels.
In de productiesector is de verandering in de manier waarop de belasting zich door de verschillende productiefasen heen opbouwt het grootst. Het bredere kredietmechanisme zou het cascade-effect moeten verminderen, de IPI verdwijnt in de praktijk en de selectieve belasting kan van toepassing zijn op specifieke producten. De detailhandel en distributie worden het meest beïnvloed door het bestemmingsbeginsel, met name bij verkopen tussen staten. Diensten, die nu worden belast via ISS, PIS en COFINS, vallen over het algemeen onder de CBS en IBS, en hetzelfde geldt voor digitale producten, platforms en andere op technologie gebaseerde bedrijfsmodellen. De agrosector en de voedingssector kennen specifieke bepalingen, waaronder mogelijke verlaagde tarieven. De bouwsector, de vastgoedsector en de financiële dienstverlening hebben elk hun eigen regels voor de berekening van de belastinggrondslag.
Daarnaast zijn er nog de speciale regelingen. Simples Nacional, de vereenvoudigde regeling voor micro- en kleine ondernemingen, blijft bestaan, met eigen regels voor de behandeling van CBS en IBS en de doorberekening van voorbelasting in de keten. Verlaagde tarieven en nultarieven gelden voor sectoren zoals de gezondheidszorg, het onderwijs en de voedingssector. Ook voor brandstoffen en bepaalde landbouw- en voedingsactiviteiten gelden eigen regelingen. De Vrijhandelszone van Manaus krijgt eveneens een specifieke behandeling, waardoor de IPI daar niet op dezelfde manier wordt geheven als in de rest van Brazilië.
De standaardregels van CBS en IBS geven dus nooit het volledige beeld weer. Om te weten wat er daadwerkelijk op een transactie van toepassing is, moet je kijken naar de specifieke regeling, de kortingen en de sectorale regels.
Wat verandert er voor buitenlandse bedrijven?
De hervorming leidt niet tot de invoering van een apart systeem voor bedrijven in buitenlandse handen. Hetzelfde CBS- en IBS-kader is van toepassing op basis van de aard en locatie van de transactie, en specifieke regels bepalen hoe grensoverschrijdende transacties worden behandeld. Wat wel verandert, is de belastingheffing op lokale transacties, import, diensten en bedrijfsactiviteiten, en de exacte gevolgen hangen af van hoe uw activiteiten in Brazilië zijn gestructureerd.
Een Braziliaanse onderneming stapt over van de bestaande verbruiksbelastingen naar de CBS en de IBS, wat gevolgen heeft voor de belasting op verkopen en aankopen, de behandeling van belastingkredieten en de toerekening van belasting over transacties. Importen zijn over het algemeen onderworpen aan de CBS en IBS volgens dezelfde principes als binnenlandse transacties, en vanwege het bestemmingsbeginsel volgt de belastingheffing het verbruik in Brazilië in plaats van de plaats van productie. Diensten die vanuit het buitenland aan een afnemer in Brazilië worden geleverd, kunnen ook onder het nieuwe kader vallen, en de regels bepalen wanneer de CBS en IBS van toepassing zijn en hoe de belastingverplichtingen en -credits worden afgehandeld.
Ook transacties tussen gelieerde ondernemingen verdienen aandacht. De hervorming vervangt de Braziliaanse regels inzake verrekenprijzen niet, maar verbruiksbelastingen worden wel meegenomen in de totale kostenanalyse. Hetzelfde geldt voor belastingkredieten, waarvan de beschikbaarheid de economische aspecten van een multinationale toeleveringsketen kan beïnvloeden, met name bij aankopen, importen en diensten tussen gelieerde ondernemingen.
Gevolgen voor prijsstelling, contracten en bedrijfsmodellen
De hervorming verandert de manier waarop omzetbelasting wordt geheven in de hele toeleveringsketen, en hoe belastingkosten tussen bedrijven worden doorberekend. Dit heeft gevolgen voor de manier waarop u prijzen vaststelt, overeenkomsten opstelt en marges berekent.
Je kunt de gevolgen niet beoordelen door oude en nieuwe tarieven met elkaar te vergelijken. Uw effectieve belastingdruk hangt af van uw positie in de toeleveringsketen, het aandeel van de belastbare inputs die u inkoopt en hoeveel belastingkredieten u kunt claimen. Een hoger nominaal tarief betekent niet noodzakelijkerwijs een hogere effectieve belastingdruk als uw mogelijkheid om belasting op inputs terug te vorderen ook verandert. Tijdens de overgangsperiode moet u bij het vaststellen van prijzen mogelijk ook rekening houden met beide structuren.
Langetermijncontracten verdienen bijzondere aandacht. Wijzigingen in de belastingwetgeving kunnen de totale kosten van een transactie beïnvloeden, zelfs als de prijs gelijk blijft. Daarom moet in contracten mogelijk worden vastgelegd hoe belastingwijzigingen worden doorberekend in prijzen, betalingen en andere commerciële voorwaarden. Bedrijven kunnen ook hun inkoop-, distributie- en transactiestructuren herzien naarmate de nieuwe regels geleidelijk worden ingevoerd.
ERP, facturering en naleving van regelgeving
De hervorming vereist ingrijpende aanpassingen aan de systemen voor de berekening, registratie en rapportage van verbruiksbelastingen: boekhouding, ERP-platforms, elektronische facturering en andere fiscale technologie.
De Braziliaanse elektronische facturering in Brazilië zal tijdens de overgangsfase geleidelijk aan naast de bestaande belastingen ook CBS- en IBS-informatie bevatten, dus uw facturering moet in elke fase de juiste belastingen berekenen en weergeven. In uw ERP-systeem moeten belastingcodes, tarieven, berekeningslogica, fiscale classificaties en kredietmechanismen allemaal worden herzien. Voor bedrijven met complexe bedrijfsvoering geldt dit voor inkoop en crediteuren, verkoop en debiteuren, voorraadbeheer, prijsstelling, belastingberekening, facturering en rapportage.
Door de hervorming wordt een nauwkeurige classificatie van producten en diensten ook belangrijker, omdat de fiscale behandeling kan afhangen van de vraag of iets in aanmerking komt voor een specifieke regeling of korting. Controleer uw stamgegevens om er zeker van te zijn dat producten, diensten, leveranciers en klanten correct zijn ingedeeld. En aangezien oude en nieuwe systemen elkaar overlappen, moet u alles grondig testen voordat elke fase van kracht wordt, met inbegrip van belastingberekeningen, facturen, boekhoudkundige posten, crediteringen en rapportages. Het gaat hier net zozeer om een transformatie van systemen en processen als om een fiscale verandering.
Wat bedrijven nu moeten doen
De overgang duurt jaren, maar je moet je al voorbereiden voordat de huidige belastingen volledig worden vervangen. Een gestructureerde aanpak helpt u de aandachtspunten te identificeren en last-minute aanpassingen te voorkomen.
Breng uw huidige fiscale situatie in kaart. Bepaal welke belastingen van toepassing zijn op uw bedrijf, producten, diensten en belangrijkste transacties. Dat is uw uitgangspunt.
Beoordeel de gevolgen van CBS en IBS. Analyseer hoe het nieuwe model van invloed is op verkopen, aankopen, kredieten en effectieve belastingkosten, met inbegrip van verlaagde tarieven, vrijstellingen en sectorale regelingen.
Bekijk de prijzen en contracten. Ga na of wijzigingen in de belastingwetgeving van invloed kunnen zijn op prijzen, marges of contractuele afspraken, met name bij langetermijnovereenkomsten.
Bereid uw systemen voor. Controleer de fiscale configuratie, classificaties, elektronische facturering en rapportage, en test deze in elke fase van de overgang, niet alleen in de eindtoestand van 2033.
Evalueer uw toeleveringsketen en werk scenario’s uit. Ga na hoe belastingkredieten en bestemmingsgebonden belastingheffing van invloed kunnen zijn op inkoop, productie en distributie, en maak gebruik van financiële modellen om te bekijken wat het effect is op belastingkosten, marges en kasstroom bij verschillende aannames.
Blijf op de hoogte van ontwikkelingen op het gebied van regelgeving. Er zullen nog meer voorschriften, technische specificaties en richtlijnen volgen, dus houd uw implementatieplan up-to-date.
Voorbereiding is geen eenmalige aangelegenheid. Het is een meerjarig proces dat zich gaandeweg ontwikkelt naarmate het nieuwe systeem wordt ingevoerd.
Conclusie
De belastinghervorming in Brazilië houdt een ingrijpende herstructurering van het btw-stelsel in. Het huidige stelsel van federale, staats- en gemeentelijke belastingen maakt geleidelijk plaats voor een tweeledig btw-stelsel op basis van de CBS en de IBS, aangevuld met de selectieve belasting. De belangrijkste wijzigingen gaan in 2026 in en het nieuwe stelsel zal in 2033 volledig van kracht zijn.
De hervorming heeft tot doel een consistenter en transparanter kader te creëren, maar de gevolgen verschillen per sector en bedrijfsmodel, met name wanneer er sprake is van speciale regelingen of verlaagde tarieven. Voor bedrijven in Brazilië gaat het niet alleen om een toekomstige wijziging in de belastingregeling. Het is een geleidelijke transformatie die gevolgen heeft voor de belastingheffing, commerciële processen, technologie en planning, en het is van essentieel belang om zich op elke fase voor te bereiden.
Ipanema International helpt internationale bedrijven om op de hoogte te blijven van deze veranderingen. Wij ondersteunen u bij uw Braziliaanse boekhouding en belastingaangiften, en bij de praktische kant van het runnen van uw activiteiten in Brazilië, van lokale vertegenwoordiging tot dagelijkse administratie. Neem contact met ons op om te bespreken wat de hervorming voor uw bedrijf betekent.