Brasil está llevando a cabo la mayor reforma de su sistema fiscal en décadas. Su objetivo es simplificar los complejos impuestos al consumo del país mediante la sustitución de varios impuestos existentes por un nuevo modelo de impuesto sobre el valor añadido (IVA).
Sin embargo, para las empresas brasileñas, esto supone mucho más que un cambio en las tarifas. Afecta a los precios, la facturación, las cadenas de suministro, los contratos, el flujo de caja y la manera en que gestionan sus sistemas de impuestos y ERP. El nuevo sistema se está introduciendo gradualmente entre 2026 y 2033, por lo que trabajarás en un entorno fiscal en constante evolución durante años. Si ya estás activo en Brasil o tienes previsto entrar, necesitas saber qué está cambiando, cuándo ocurrirá y cómo podría afectar a tu negocio. Esta guía explica la reforma en términos prácticos.
¿Por qué Brasil está reformando su sistema fiscal?
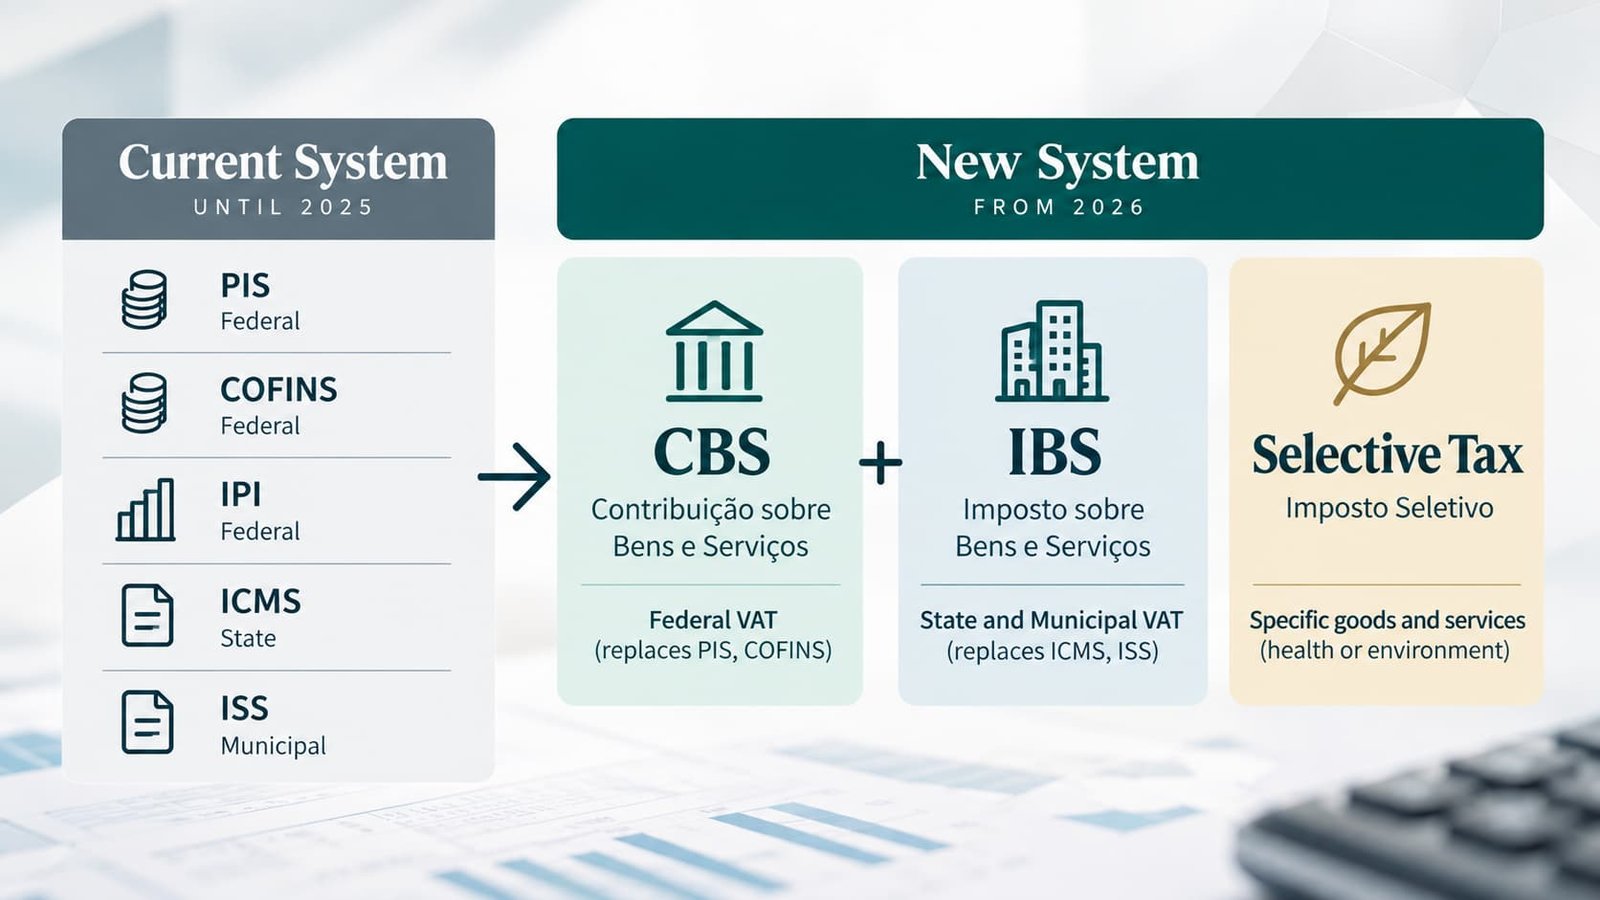
Brasil tiene uno de los sistemas de impuestos a la consumición más complejos del mundo. Los impuestos sobre bienes y servicios se aplican a nivel federal, estatal y municipal, cada uno con sus propias normas, tasas y métodos de cálculo. Los principales son el PIS, el COFINS y el IPI a nivel federal, el ICMS a nivel estatal (sobre la circulación de bienes y ciertos servicios) y el ISS a nivel municipal (sobre los servicios).
Estas tasas tienen bases impositivas diferentes, mecanismos de crédito y disposiciones específicas por sector, además de innumerables incentivos. Existen créditos para algunos insumos, pero no de manera uniforme, por lo que la carga impositiva se distribuye a través de toda la cadena de suministro en lugar de recaer únicamente en el consumo final. Las normas, tasas e incentivos del ICMS varían de estado en estado, y la ISS es determinada por cada municipio, lo que complica cada transacción a través de las fronteras regionales. El resultado es un sistema difícil de administrar y costoso de cumplir.
Esta reforma sustituye esta estructura fragmentada por un IVA dual. Fue introducida por la Enmienda Constitucional 132/2023 y puesta en práctica mediante las Leyes Complementarias 214/2025 y 227/2026. Entre 2026 y 2033, los sistemas antiguo y nuevo funcionarán de forma paralela.
El nuevo modelo fiscal: CBS, IBS y la tributación selectiva
El nuevo sistema se basa en tres impuestos. El CBS (Contribuição sobre Bens e Serviços) es un impuesto federal que sustituye a PIS y COFINS. El IBS (Imposto sobre Bens e Serviços) sustituye a ICMS y ISS y es administrado conjuntamente por los estados y los municipios a través del Comitê Gestor do IBS. Juntos, CBS e IBS forman el IVA dual. Son administrados por diferentes niveles de gobierno pero siguen normas en gran medida idénticas y generalmente aplican a las mismas transacciones. Ambos son no acumulativos, por lo que el impuesto pagado por compras elegibles generalmente genera créditos.
El IPI no será reemplazado por un nuevo impuesto. Su tasa caerá a cero para casi todos los productos a partir de 2027, con una excepción para los productos que también se fabrican en la Zona Franca de Manaus.
El impuesto selectivo (Imposto Seletivo, IS) se encuentra fuera del sistema de IVA. Aplica únicamente a determinados bienes y servicios considerados perjudiciales para la salud o el medio ambiente, por lo que una transacción puede estar sujeta al CBS y al IBS sin que se aplique el IS.
Período de transición: 2026–2033
El nuevo sistema no sustituye al antiguo de la noche a la mañana. Llegará en etapas, y tendrás que trabajar en un marco cambiante durante todo el proceso.
2026: el año de prueba. El CBS y el IBS se prueban con tipos indicativos del 0,91 TP3T y el 0,11 TP3T. Estos importes se compensan con el PIS y el COFINS y, según la normativa aplicable, con otros impuestos federales, por lo que no suponen una carga real. El objetivo es permitir que las autoridades, las empresas y los sistemas se adapten antes de que comience la transición principal. Las empresas sí que tienen que adaptar sus documentos fiscales electrónicos para identificar el CBS y el IBS.
2027-2028: El CBS entra en vigor. A partir de 2027, el CBS entra plenamente en vigor y se suprimen el PIS y el COFINS. Se introduce el Impuesto Selectivo y el IPI se reduce a cero para casi todos los productos, excepto aquellos que también se fabrican en la Zona Franca de Manaos. El IBS se mantiene con un tipo transitorio, mientras que el ICMS y el ISS siguen vigentes.
2029-2032: El ICMS y el ISS dan paso al IBS. A lo largo de estos cuatro años, los impuestos estatales y municipales se reducen progresivamente, mientras que el IBS aumenta. En 2029, el IBS representa 10% y el ICMS y el ISS, 90%. Esas cifras pasan a ser 20% y 80% en 2030, 30% y 70% en 2031, y 40% y 60% en 2032. Estos porcentajes describen las proporciones en las que se aplican los impuestos, no los tipos impositivos en sí mismos.
2033: el nuevo sistema al detalle. El ICMS y el ISS dejan de existir, y el CBS y el IBS pasan a funcionar bajo el nuevo marco. El papel del IPI se limita a la excepción de Manaos.
En resumen, la parte federal cambia rápidamente a partir de 2027, mientras que la parte estatal y municipal se mueve de forma más gradual entre 2029 y 2033.
Cómo funciona el nuevo sistema de IVA
El IVA dual funciona mediante créditos. Supongamos que un fabricante compra materias primas y las paga a CBS y IBS. Cuando vende el producto terminado, cobra a CBS y IBS a la siguiente parte de la cadena y puede deducir el impuesto que pagó por los insumos. Este proceso continúa a lo largo de la cadena de suministro hasta que el producto llega al consumidor final, quien no recibe ningún crédito. Es aquí donde el impuesto se aplica en última instancia. El impuesto se aplica al valor añadido en cada etapa, en lugar de acumularse a través de transacciones sucesivas.
El segundo gran cambio es la tributación basada en el destino. Hoy en día, el tratamiento fiscal puede depender en gran medida de dónde se producen los bienes, se venden o se prestan los servicios. Bajo el nuevo modelo, los ingresos de IBS van al lugar donde se produce el consumo, lo cual es particularmente relevante para las ventas a través de estados y municipios y debería reducir la competencia fiscal entre ellos.
El nuevo sistema también hace que la parte fiscal de una transacción sea más transparente. En lugar de varias tasas de consumo que se incluyen en el precio, se han definido claramente los componentes del IVA. Un mecanismo de crédito más amplio, la tributación basada en el destino y normas más estandarizadas suman para ofrecer una forma más coherente de gravar el consumo en todo el Brasil.
Sectores y regímenes especiales
Los principios generales de CBS e IBS se aplican de manera general, pero la reforma no es uniforme. El impacto varía según la actividad empresarial, y muchos sectores tienen sus propias normas.
El sector manufacturero es el que experimenta el mayor cambio en la forma en que se acumula el impuesto a lo largo de las fases de producción. El mecanismo de crédito más amplio debería reducir el efecto en cascada, el IPI desaparece en la práctica y el Impuesto Selectivo podría aplicarse a productos específicos. El comercio minorista y la distribución son los sectores más afectados por el principio de destino, especialmente en las ventas entre estados. Los servicios, que actualmente se gravan mediante el ISS, el PIS y el COFINS, pasan en general a tributar por el CBS y el IBS, y lo mismo se aplica a los productos digitales, las plataformas y otros modelos de negocio basados en la tecnología. El sector agroindustrial y alimentario cuenta con disposiciones específicas, entre las que se incluyen posibles tipos reducidos. La construcción, el sector inmobiliario y los servicios financieros cuentan, cada uno, con sus propias normas para el cálculo de la base imponible.
A esto se suman los regímenes especiales. "Simples Nacional", el régimen simplificado para microempresas y pequeñas empresas, sigue vigente, con sus propias normas sobre cómo se tratan el CBS y el IBS y cómo se transfieren los créditos a lo largo de la cadena. Se aplican tipos reducidos y tipos cero a sectores como la sanidad, la educación y la alimentación. Los combustibles y determinadas actividades agrícolas y alimentarias también cuentan con sus propios mecanismos. La Zona Franca de Manaos también recibe un trato específico, por lo que el IPI no sigue la misma trayectoria que en el resto de Brasil.
Así que las normas estándar de CBS y IBS nunca revelan toda la historia. Para saber qué se aplica realmente a una transacción, hay que examinar el régimen específico, las reducciones y las normas sectoriales.
¿Qué cambios para las empresas extranjeras?
La reforma no crea un sistema independiente para empresas de propiedad extranjera. Se aplica el mismo marco del CBS y el IBS en función de la naturaleza y la ubicación de la operación, y existen normas específicas que determinan cómo se tratan las operaciones transfronterizas. Lo que sí cambia es la tributación de las operaciones locales, las importaciones, los servicios y las actividades, y el impacto exacto depende de cómo estén estructuradas sus actividades en Brasil.
Una entidad brasileña pasa de los impuestos a consumo existentes a los CBS y IBS, lo que afecta a la tributación sobre ventas y compras, al tratamiento de créditos y a la asignación de impuestos entre transacciones. Las importaciones generalmente están sujetas a CBS y IBS según los mismos principios que las transacciones nacionales, y debido al principio de destino, la tributación sigue la tendencia de consumo en Brasil en lugar de la ubicación de la producción. Los servicios suministrados desde el extranjero a un destinatario en Brasil también pueden estar sujetos al nuevo marco, y las normas determinan cuándo se aplican los CBS y IBS y cómo se gestionan las obligaciones tributarias y los créditos.
Las transacciones interempresariales también requieren atención. La reforma no reemplaza las normas brasileñas sobre precios de transferencia, pero los impuestos al consumo se incorporan a la análisis del costo general. Lo mismo ocurre con los créditos, cuya disponibilidad puede cambiar la economía de una cadena de suministro multinacional, especialmente en lo que respecta a las compras, las importaciones y los servicios interempresariales.
Impacto en los precios, los contratos y los modelos de negocio
La reforma modifica la manera en que se cobran los impuestos sobre el consumo a lo largo de toda la cadena de suministro, así como la forma en que los costos fiscales fluyen entre las empresas. Esto afecta la manera en que se establecen los precios, se estructuran los acuerdos y se calculan los márgenes.
No se puede evaluar el impacto comparando los tipos antiguos y los nuevos. Su carga fiscal efectiva depende de su posición en la cadena de suministro, de la proporción de insumos sujetos a impuestos que compra y de cuántos créditos puede reclamar. Una tasa nominal más alta no implica necesariamente una carga fiscal más alta si también cambia la capacidad de recuperar impuestos sobre los insumos. Durante la transición también puede ser necesario tener en cuenta ambas estructuras al fijar los precios.
Los contratos a largo plazo merecen una atención especial. Los cambios en la tributación pueden alterar el coste total de una transacción, incluso si el precio permanece igual, por lo que los contratos podrían precisar especificar cómo se trasladan los cambios en la tributación a los precios, los pagos y otros términos comerciales. Además, las empresas podrían reevaluar la estrategia de abastecimiento, distribución y estructura de las transacciones a medida que se apliquen las nuevas normas.
ERP, Facturación y Cumplimiento
La reforma requiere cambios significativos en los sistemas que calculan, registran y reportan los impuestos a la consumición: contabilidad, plataformas ERP, facturación electrónica y otras tecnologías fiscales.
La facturación electrónica en Brasil facturación electrónica incluirá progresivamente la información relativa al CBS y al IBS junto con los impuestos existentes durante la transición, por lo que su facturación debe calcular y mostrar los impuestos correctos en cada etapa. En su ERP, es necesario revisar los códigos fiscales, los tipos impositivos, la lógica de cálculo, las clasificaciones fiscales y los mecanismos de crédito. En el caso de las empresas con operaciones complejas, esto abarca las áreas de compras y cuentas por pagar, ventas y cuentas por cobrar, inventario, fijación de precios, cálculo de impuestos, facturación y presentación de informes.
La reforma también hace más importante la clasificación precisa de productos y servicios, ya que el tratamiento fiscal puede depender de si algo se califica para un régimen o reducción específicos. Revise sus datos maestros para asegurarse de que los productos, servicios, proveedores y clientes estén clasificados correctamente. Además, debido a que los sistemas antiguo y nuevo se superponen, pruebe bien antes de que entre en vigor cada etapa, incluidos los cálculos fiscales, las facturas, las entradas contables, los créditos y la presentación de informes. Se trata de una transformación de sistemas y procesos tanto como de una fiscalidad.
Qué deben hacer las empresas ahora
La transición lleva años, pero es necesario prepararse antes de que los impuestos actuales sean sustituidos por completo. Un enfoque estructurado te ayuda a identificar las áreas que requieren atención y a evitar soluciones de última hora.
Analiza tu situación fiscal actual. Identifica qué impuestos se aplican a tu empresa, tus productos, tus servicios y tus principales transacciones. Esa será tu referencia.
Evaluar el impacto del CBS y el IBS. Analizar cómo afecta el nuevo modelo a las ventas, las compras, los créditos y los costes fiscales efectivos, incluyendo los tipos reducidos, las exenciones y los regímenes sectoriales.
Revisar los precios y los contratos. Comprobar si los cambios fiscales podrían afectar a los precios, los márgenes o las condiciones contractuales, especialmente en los acuerdos a largo plazo.
Prepara tus sistemas. Revisa la configuración fiscal, las clasificaciones, la facturación electrónica y la presentación de informes, y realiza pruebas en cada fase de la transición, no solo en la situación final prevista para 2033.
Revisa tu cadena de suministro y simula diferentes escenarios. Analiza cómo los créditos y la tributación basada en el destino podrían afectar a las compras, la producción y la distribución, y utiliza modelos financieros para evaluar el impacto en los costes fiscales, los márgenes y el flujo de caja bajo diferentes hipótesis.
Esté al tanto de las novedades normativas. Se publicarán más normativas, especificaciones técnicas y directrices, así que mantenga actualizado su plan de implementación.
La preparación no es un ejercicio único. Es un proceso de varios años que evoluciona a medida que se implementa el nuevo sistema.
Conclusión
La reforma fiscal de Brasil es una reestructuración fundamental de su sistema de impuestos al consumo. La combinación de impuestos federales, estatales y municipales da paso gradualmente a un IVA dual basado en CBS y IBS, complementado con el Impuesto Selectivo, con importantes cambios que comenzarán en 2026 y el nuevo sistema estará plenamente en vigor en 2033.
La reforma tiene como objetivo crear un marco más coherente y transparente, pero los efectos varían según el sector y el modelo de negocio, especialmente cuando se aplican regímenes especiales o tasas reducidas. Para las empresas en Brasil, no se trata solo de un cambio futuro en la tributación. Se trata de una transformación gradual que afecta a la tributación, los procesos comerciales, la tecnología y la planificación, y preparar para cada etapa es esencial.
Ipanema International ayuda a las empresas internacionales a mantenerse al día de estos cambios. Le ayudamos con el cumplimiento de las obligaciones contables y fiscales en Brasil, así como con los aspectos prácticos de la gestión de sus operaciones en el país, desde la representación local hasta la administración diaria. Póngase en contacto con nosotros para analizar qué supone esta reforma para su empresa.