Implantar un sistema ERP global en Brasil no consiste simplemente en coger la plantilla de tu país y adaptar unos cuantos campos. Las normas fiscales y tributarias brasileñas están integradas directamente en los procesos empresariales: la determinación de impuestos, la facturación, las compras, las ventas, el inventario, la logística y la información financiera pasan todas por ellas. Si la configuración brasileña es incorrecta, no se trata de un problema financiero, sino operativo.
Esta guía analiza qué es lo que distingue a Brasil, en qué aspectos del sistema ERP se manifiesta esa complejidad y cómo diseñar una implantación que mantenga la operación brasileña conectada a tu arquitectura global, en lugar de actuar al margen de ella.
«Brasil no es solo otro país»: lanzamiento de la campaña
La implantación de un sistema ERP a nivel mundial suele basarse en una plantilla estandarizada: los procesos básicos, las estructuras de datos maestros, los controles financieros y la elaboración de informes se definen de forma centralizada y se adaptan a nivel local cuando es necesario. En la mayoría de los países, esa adaptación es un paso final.
En Brasil, se trata de un problema estructural. Los requisitos fiscales y tributarios están integrados en la propia transacción operativa, por lo que las exigencias locales afectan a las ventas, las compras, el inventario, la logística y la facturación, y no solo al módulo financiero. La implantación en Brasil debe cumplir dos objetivos a la vez: mantener intactos los estándares globales de ERP de la empresa e incorporar la funcionalidad local que Brasil exige para que el sistema funcione.
Esto significa responder a una serie de preguntas de diseño antes de que comience la implementación, no durante las pruebas. ¿Qué procesos se mantienen en la plantilla global? ¿Cuáles requieren una configuración específica para Brasil? ¿Qué datos maestros necesitan clasificaciones brasileñas? ¿Es necesaria la integración con las autoridades fiscales y los sistemas locales? ¿Qué informes reglamentarios deben generarse directamente desde el propio ERP?
Deja estas cuestiones para después de que la plantilla global entre en funcionamiento, o acabarás pagando por ello dos veces: una por tener que volver a trabajar en la configuración, las interfaces y los datos, y otra por tener que repetir las pruebas que ya creías haber terminado.
La complejidad fiscal de Brasil, operación a operación
El sistema fiscal de Brasil es la razón por la que la implantación en ese país no puede considerarse una localización estándar. La determinación de los impuestos depende aquí de muchas más variables de las que requieren la mayoría de los mercados, y cada una de esas variables forma parte de la transacción comercial, no es algo ajeno a ella.
| Area | Ejemplos |
|---|---|
| Impuestos federales | IPI, PIS y COFINS |
| Impuestos estatales | ICMS |
| Impuestos municipales | ISS |
| Clasificación de productos | NCM |
| Funcionamiento fiscal | CFOP |
| Determinación de impuestos | Tipos impositivos, bases imponibles, exenciones, reducciones y otras normas aplicables |
El tipo de impuesto aplicable varía en función de qué producto es, quién lo compra, quién lo vende, dónde se encuentran ambas partes y cómo se transportan las mercancías entre estados. El sistema ERP debe resolver esto en el momento de la transacción, no a posteriori. Los datos maestros de productos y clientes contienen la información en la que se basan los cálculos fiscales. Los pedidos de venta, los pedidos de compra y los movimientos de inventario generan, cada uno de ellos, transacciones a las que hay que aplicar inmediatamente el tratamiento fiscal adecuado, y dicho tratamiento se traslada directamente a la facturación y al libro mayor.
Basta con cambiar la clasificación fiscal de un solo producto para que el efecto se refleje de inmediato en la fijación de precios, la tramitación de pedidos, el inventario, la facturación y la contabilidad. Por eso, la lógica fiscal brasileña debe integrarse desde el primer momento en el diseño de procesos, el modelo de datos maestros y la configuración. No se trata de una capa de localización que se añada a posteriori, una vez finalizada la plantilla global.
Facturación electrónica: el documento fiscal es la transacción
La factura no es un registro de lo que ocurrió. Es uno de los elementos que confieren validez jurídica a la transacción.
| Documento fiscal | Aplicación principal |
|---|---|
| NF-e | Ventas y otras transacciones relacionadas con mercancías |
| NFS-e | Prestación de servicios |
| CT-e | Servicios de transporte |
| MDF-e | Documentación de transporte y logística |
La Nota Fiscal Electrónica (NF-e) es el ejemplo más claro. El sistema ERP genera los datos fiscales, los envía a la autoridad fiscal estatal correspondiente (SEFAZ) para su autorización y, solo una vez recibida esta, la transacción se considera válida. Sin autorización, no hay venta.
Esto establece una conexión directa entre tu ERP y la infraestructura fiscal de Brasil. Las clasificaciones de productos, los códigos fiscales, las cantidades, los valores, el origen y el destino, las partes implicadas y la naturaleza de la operación deben ser correctos antes incluso de que se envíe el documento. La función del ERP no se limita a generar una factura. Debe producir datos fiscales correctos, comunicarse con los sistemas gubernamentales en tiempo real, procesar la información recibida y mantener actualizados la documentación y el estado resultantes. Si se configura o se implementa de forma incorrecta, las transacciones se atascan en la fase de autorización, y no en algún informe posterior del proceso.
Una única localización, todas las plataformas principales
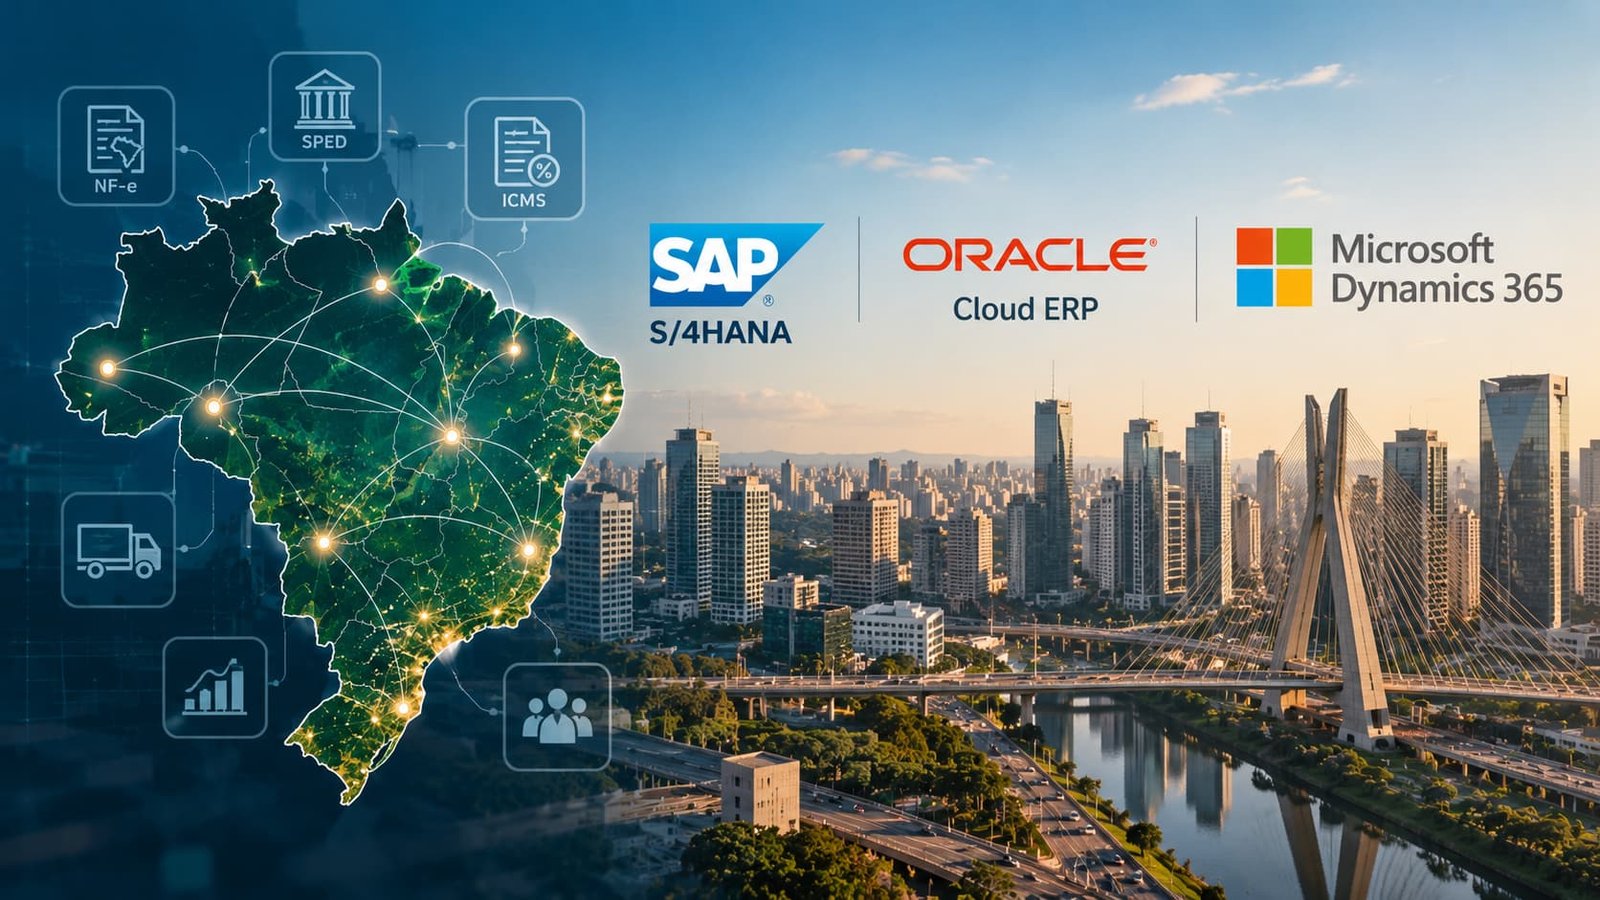
SAP, Oracle y Microsoft Dynamics ofrecen versiones adaptadas específicamente al mercado brasileño, y eso dice mucho: no se trata de una peculiaridad de la plataforma de un solo proveedor. Es lo que el entorno fiscal brasileño exige a cualquier sistema ERP.
Tomemos SAP como ejemplo. Su adaptación para Brasil gestiona la determinación de impuestos, la tramitación de la nota fiscal, los documentos fiscales electrónicos y los datos fiscales que requieren las transacciones brasileñas, y va mucho más allá de las finanzas, abarcando ventas, compras, gestión de materiales e inventario. Una transacción de venta en SAP Brasil no consiste simplemente en “determinar un precio y contabilizar los ingresos”. Consiste en determinar los impuestos aplicables, aplicar las clasificaciones fiscales correctas, generar los datos de la nota fiscal y tramitar la transacción mediante autorización electrónica, en cada una de las operaciones. Las compras y los movimientos de inventario funcionan de la misma manera: el tratamiento fiscal depende de qué se mueve y cómo, por lo que los datos brasileños deben estar presentes a lo largo de todo el proceso, y no añadirse al final.
Esa es la verdadera diferencia entre una plantilla global y una adaptación a un país concreto. La plantilla te ofrece procesos y controles estandarizados. La adaptación dota a esos procesos de la funcionalidad local necesaria para que se ejecuten efectivamente dentro del sistema fiscal de Brasil.
Un cambio tiene repercusiones en todo el sistema
Dado que las normas fiscales están vinculadas a la operación, la localización en Brasil va mucho más allá de las finanzas y los impuestos.
| Área de ERP | Requisitos y consideraciones en Brasil |
|---|---|
| Ventas | Determinación de impuestos, clasificaciones fiscales, generación de NF-e |
| Compras | Datos de los proveedores, tratamiento fiscal, documentos fiscales recibidos |
| Inventario | Tratamiento fiscal de los movimientos y traspasos de mercancías |
| Logística | Transacciones entre estados, documentación de transporte |
| Finanzas | Contabilización de impuestos, cuentas por cobrar y por pagar, y presentación de informes reglamentarios |
| Datos maestros | NCM, información relacionada con la CFOP, clasificaciones fiscales y otros atributos locales |
| Informes | La educación especial (SPED) y otros requisitos legales brasileños |
Un proceso de ventas típico integra los datos maestros de los clientes, la clasificación de productos, la fijación de precios, la determinación de impuestos, el inventario, la facturación y la contabilización financiera en una única cadena. Si se modifica un eslabón, el resto se adapta en consecuencia. Por eso, los requisitos brasileños no pueden recaer únicamente en un equipo específico de fiscalidad o contabilidad. Deben ser coherentes en todos los módulos, en todos los datos maestros y en todas las interfaces por las que pasa la transacción, desde el primer registro hasta la contabilización final.
Plantilla global frente a requisitos locales
La cuestión fundamental en cuanto al diseño de una implantación en Brasil es qué parte de la plantilla global resiste el choque con la realidad brasileña, y la respuesta es: la mayor parte, si se traza la línea correctamente.
Vuestra plantilla global define los procesos fundamentales, las estructuras organizativas, los principios relativos a los datos maestros, los controles financieros y las normas de presentación de informes, y esas normas son fundamentales para la gobernanza y la coherencia en todo el grupo. Brasil no sustituye a esa plantilla. Aporta lo que la plantilla no puede ofrecer, ya que los requisitos fiscales y normativos brasileños, sencillamente, no encajan en un diseño global estándar.
El objetivo no es disponer de un ERP brasileño independiente que funcione de forma aislada. Se trata de una operación brasileña que permanezca conectada a la arquitectura global y que, al mismo tiempo, cuente con la funcionalidad local necesaria para procesar correctamente las transacciones. Esto implica establecer una línea divisoria clara desde el principio: los procesos que no se ven afectados por la normativa brasileña se mantienen en la plantilla global, mientras que los procesos relacionados con la fiscalidad brasileña, la documentación fiscal o la presentación de informes reglamentarios se configuran e integran a nivel local. Los datos maestros siguen la misma lógica. Mantén la estructura global siempre que sea posible y añade las clasificaciones fiscales y los atributos tributarios brasileños cuando sea necesario.
Si se hace bien, no se trata de una disyuntiva entre estandarización y localización. Es un esquema que muestra dónde se aplica cada una y cómo se relacionan entre sí.
La reforma fiscal cambia las reglas del juego
Nada de esto es inmutable. Brasil está sustituyendo el PIS, el COFINS, el ICMS y el ISS por un nuevo IVA dual, el CBS y el IBS, además de un impuesto selectivo, en una transición que se extenderá desde 2026 hasta 2033. Para una implantación que se está llevando a cabo ahora, eso significa diseñar pensando en un objetivo cambiante, no en uno fijo.
El impacto práctico en los sistemas ERP ya es visible. Desde el 1 de agosto de 2026, los documentos fiscales electrónicos (NF-e y NFC-e) deben incluir campos específicos para el CBS, el IBS y el Impuesto Selectivo, de conformidad con la Nota Técnica NT 2025.002, y las normas de validación se irán introduciendo progresivamente a lo largo del segundo semestre del año. La recaudación del CBS comenzará en 2027, cuando desaparezcan el PIS y el COFINS, y el ICMS y el ISS se reduzcan progresivamente en favor del IBS entre 2029 y 2032. La reforma también introduce los pagos fraccionados, en los que una parte de cada factura se remite automáticamente a la administración tributaria en el momento del pago, y traslada todo el sistema a un régimen de tributación basado en el destino, lo que acabará por eliminar mecanismos como el DIFAL y el ICMS-ST, en torno a los cuales se han construido las actuales configuraciones de los sistemas de planificación de recursos empresariales (ERP).
En el caso concreto de los clientes de SAP, esto afecta a la fijación de precios de venta (RVABRA/RVXBRA), a los procedimientos fiscales de compras (TAXBRA/TAXBRJ), a los nuevos campos IBS/CBS/IS en la NF-e, a los nuevos CFOP y al texto fiscal obligatorio, en las áreas de facturación, inventario, contabilidad y contabilidad fiscal. En el caso de los clientes de Oracle EBS, solo las versiones 12.2.6 y superiores recibirán parches de cumplimiento de CBS/IBS. Una implantación en Brasil que no tenga en cuenta la reforma no estará preparada para el futuro desde el primer día. Ya va con retraso.
Integración, datos y elaboración de informes
El entorno ERP brasileño nunca funciona de forma aislada. Más allá de tus sistemas globales, tiene que interactuar con la infraestructura fiscal local y con las plataformas externas que autorizan y notifican las transacciones, lo que implica requisitos de integración que probablemente no se dieron en tus implantaciones en otros países.
Los datos maestros son fundamentales en este contexto. Las clasificaciones fiscales y los atributos tributarios brasileños deben estar presentes desde el momento en que se crea una transacción, ya que los datos incompletos o incoherentes afectan a la determinación de impuestos, la facturación y la presentación de informes en las fases posteriores, no solo la primera vez, sino en todas las ocasiones. La arquitectura también debe separar la información que alimenta la presentación de informes globales de la que alimenta la presentación de informes reglamentarios brasileños, ya que una misma transacción puede servir para ambos y, aun así, requerir estructuras o transformaciones diferentes para ello.
Si se hace bien, los sistemas globales seguirán recibiendo lo que necesitan para la presentación de informes grupales, mientras que el entorno brasileño se adapta a los requisitos fiscales locales para los que la plantilla global nunca se diseñó, sin duplicar la lógica de negocio en ambos lugares. Se trata de un trabajo de arquitectura, no de una solución técnica añadida a posteriori una vez finalizada la implementación funcional.
Un enfoque práctico para la implantación
Empieza por la arquitectura, no por la configuración. Analiza primero los procesos de negocio brasileños e identifica con exactitud en qué puntos las normas fiscales y tributarias locales modifican el diseño global de los procesos, en áreas como ventas, compras, inventario, logística, facturación y finanzas.
A partir de ahí, define las funcionalidades locales que realmente necesitas: determinación de impuestos, clasificaciones fiscales, documentos fiscales electrónicos, presentación de informes reglamentarios y las integraciones que conectan tu ERP con la infraestructura fiscal de Brasil. Gestiona los datos maestros en esta misma fase, no después, para que los productos, clientes, proveedores y operaciones brasileños incluyan desde el principio la información fiscal que requiere cada transacción.
Las pruebas deben abarcar la transacción completa, no solo la fase del ERP. Esto significa realizar un seguimiento desde la transacción comercial inicial hasta la determinación de impuestos, la generación del documento fiscal, la autorización externa, la contabilización financiera y la presentación de informes, en todo momento, ya que una transacción que supere la prueba del ERP pero falle en la autorización de la SEFAZ no se ha superado realmente. Por último, evalúe la solución brasileña como parte de su arquitectura empresarial más amplia, con interfaces hacia sistemas ERP globales, plataformas de generación de informes y otras aplicaciones corporativas diseñadas en paralelo a los componentes locales, y no a posteriori.
De esta forma, la operación brasileña se mantiene alineada con vuestro entorno global de ERP y sigue contando con todo lo necesario para operar dentro del marco fiscal de Brasil, tanto durante esta transición como durante la siguiente.
Apoyo en la implantación de su sistema ERP en Brasil
En Ipanema International, ayudamos a las empresas internacionales a establecerse y hacer crecer sus operaciones en Brasil, combinando la entrada en el mercado, el desarrollo empresarial y el apoyo operativo local con nuestra experiencia en procesos de negocio, ERP y arquitectura empresarial.
Si estás implementando o adaptando un entorno ERP para Brasil, te ayudamos a evaluar los requisitos locales, a analizar el impacto en tus procesos y sistemas actuales, y a definir un enfoque que integre la operación brasileña en la arquitectura general de tu empresa, incluida la reforma fiscal.
¿Estás planificando la implantación de un sistema ERP en Brasil o definiendo los requisitos para una filial brasileña? Ponte en contacto con nosotros para analizar tu situación y determinar el enfoque más adecuado.