O Brasil está realizando a maior reforma de seu sistema tributário em décadas. Ela visa simplificar a complexa tributação sobre consumo do país, substituindo vários impostos existentes por um novo modelo de imposto sobre o valor agregado (IVA).
Para as empresas no Brasil, no entanto, isso representa muito mais do que uma mudança nas taxas. Afeta os preços, a emissão de faturas, as cadeias de suprimentos, os contratos, o fluxo de caixa e a forma como você gerencia seus sistemas de impostos e ERP. O novo sistema está sendo implementado gradualmente entre 2026 e 2033, portanto você terá que operar em um ambiente fiscal em constante mudança durante anos. Se você já está ativo no Brasil ou planeja entrar, você precisa saber o que está mudando, quando isso acontecerá e como isso pode afetar seu negócio. Este guia explica a reforma de forma prática.
Por que o Brasil está reformando seu sistema tributário
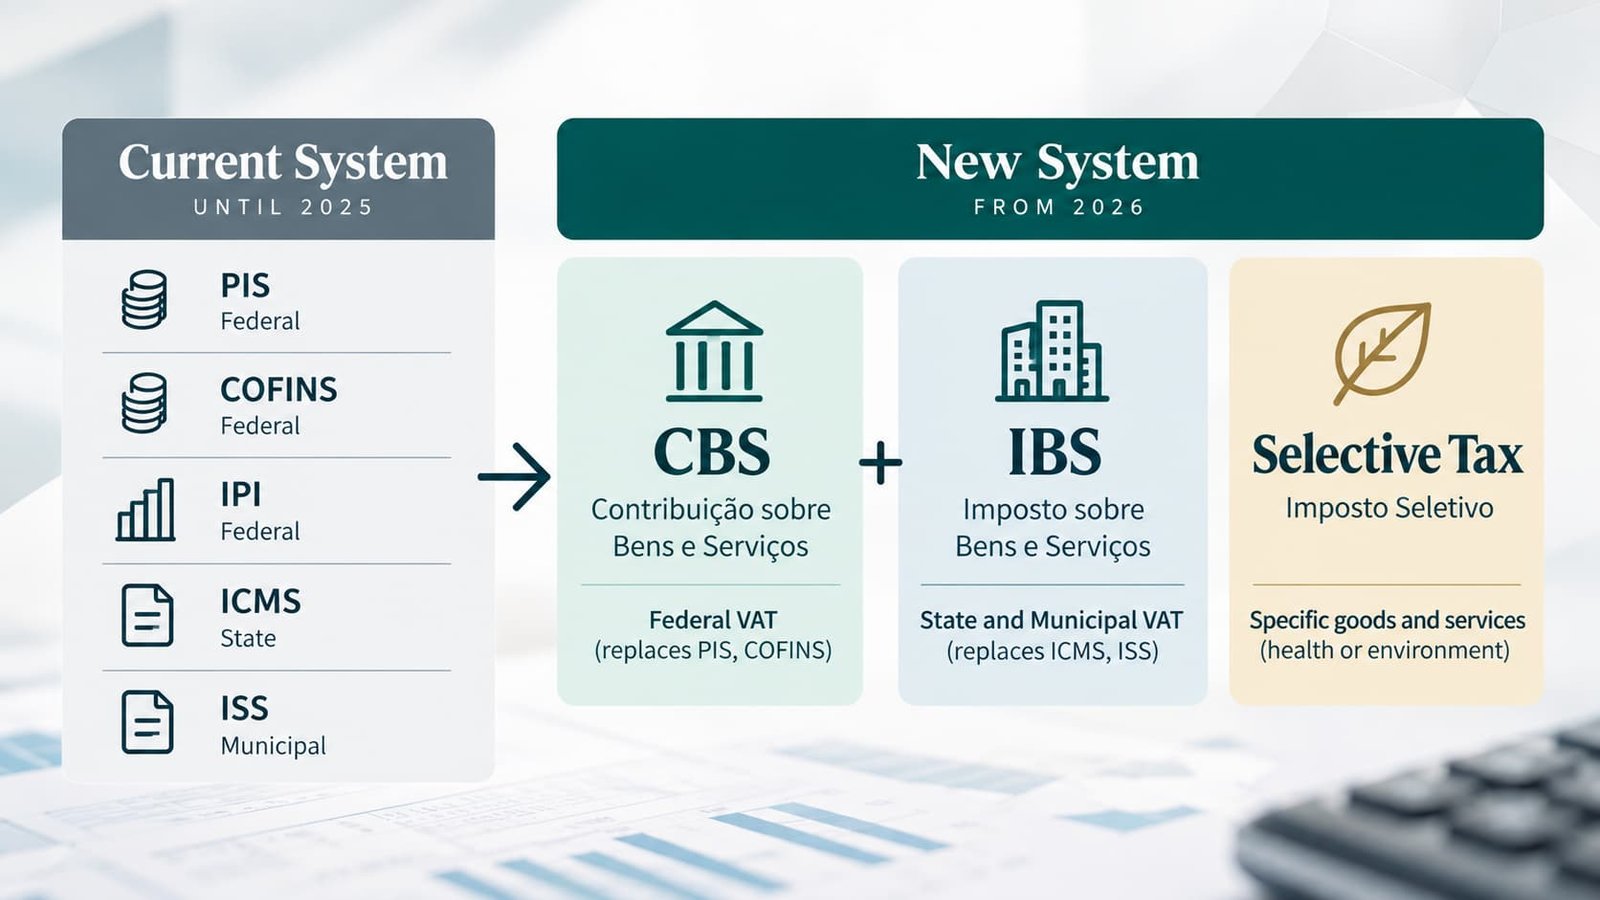
O Brasil possui um dos sistemas de imposto sobre consumo mais complexos do mundo. Os impostos sobre bens e serviços são cobrados em nível federal, estadual e municipal, cada um com suas próprias regras, taxas e métodos de cálculo. Os principais são o PIS, o COFINS e o IPI no nível federal, o ICMS no nível estadual (sobre a circulação de bens e certos serviços) e o ISS no nível municipal (sobre os serviços).
Esses impostos têm bases tributárias diferentes, mecanismos de crédito e disposições específicas para cada setor, além de inúmeras incentivos adicionais. Existem créditos para alguns insumos, mas não de forma consistente, de modo que o imposto é aplicado ao longo da cadeia de suprimentos em vez de incidir apenas sobre o consumo final. As regras, taxas e incentivos do ICMS variam de estado para estado e a ISS é definida por cada município, o que complica todas as transações ao longo das fronteiras regionais. O resultado é um sistema difícil de administrar e caro de cumprir.
A reforma substitui essa estrutura fragmentada por um IVA duplo. Foi introduzida pela Emenda Constitucional 132/2023 e implementada através das Leis Complementares 214/2025 e 227/2026. Entre 2026 e 2033, os sistemas antigo e novo funcionam lado a lado.
O Novo Modelo Tributário: CBS, IBS e a Tributação Seletiva
O novo sistema baseia-se em três impostos. O CBS (Contribuição sobre Bens e Serviços) é um imposto federal que substitui o PIS e o COFINS. O IBS (Imposto sobre Bens e Serviços) substitui o ICMS e o ISS e é administrado conjuntamente pelos estados e municípios através do Comitê Gestor do IBS. Juntos, o CBS e o IBS formam o IVA duplo. Eles são administrados por diferentes níveis de governo, mas seguem regras amplamente alinhadas e geralmente aplicam-se às mesmas transações. Ambos são não cumulativos, de modo que o imposto pago sobre compras elegíveis geralmente gera créditos.
O IPI não será substituído por um novo imposto. Sua alíquota cairá em zero para quase todos os produtos a partir de 2027, com exceção de produtos que também são fabricados na Zona Franca de Manaus.
O Imposto Seletivo (IS) está fora do sistema do IVA. Aplica-se apenas a produtos e serviços específicos considerados prejudiciais à saúde ou ao ambiente, de modo que uma transação pode ser sujeita ao CBS e ao IBS sem que o IS seja aplicado.
Período de Transição: 2026–2033
O novo sistema não substitui o antigo de uma só vez. Chega de forma gradual e você terá de trabalhar em um contexto em constante mudança ao longo do tempo.
2026: o ano de teste. O CBS e o IBS são testados com alíquotas indicativas de 0,91 TP3T e 0,11 TP3T. Os valores são deduzidos do PIS e da COFINS e, de acordo com as normas aplicáveis, de outros impostos federais, de modo que não representam nenhum ônus real. O objetivo é permitir que as autoridades, as empresas e os sistemas se adaptem antes do início da transição propriamente dita. As empresas precisam adaptar seus documentos fiscais eletrônicos para identificar o CBS e o IBS.
2027–2028: A CBS entra em vigor. A partir de 2027, a CBS passa a vigorar plenamente, e o PIS e a COFINS são extintos. O Imposto Seletivo é introduzido, e o IPI cai para zero para quase todos os produtos, exceto aqueles também fabricados na Zona Franca de Manaus. O IBS continua com alíquota transitória, enquanto o ICMS e a ISS permanecem em vigor.
2029–2032: O ICMS e o ISS dão lugar ao IBS. Ao longo desses quatro anos, os impostos estaduais e municipais são reduzidos gradualmente, enquanto o IBS cresce. Em 2029, o IBS representa 10% e o ICMS e a ISS, 90%. Esses valores passam a ser 20% e 80% em 2030, 30% e 70% em 2031 e 40% e 60% em 2032. Essas porcentagens descrevem as proporções em que os impostos se aplicam, e não as próprias alíquotas.
2033: o novo sistema na íntegra. O ICMS e o ISS deixam de existir, e o CBS e o IBS passam a funcionar sob a nova estrutura. O papel do IPI limita-se à exceção de Manaus.
Em suma, a parte federal muda rapidamente a partir de 2027, enquanto a parte estadual e municipal avança mais gradualmente entre 2029 e 2033.
Como funciona o novo sistema de IVA
O IVA duplo funciona através de créditos. Digamos que um fabricante compra matérias-primas e paga a CBS e a IBS com elas. Quando vende o produto acabado, cobra a CBS e a IBS à próxima parte da cadeia e pode deduzir o imposto pago sobre os insumos. Isso continua na cadeia de fornecimento até que o produto chegue ao consumidor final, que não recebe crédito algum. É aí que o imposto é pago em última instância. O imposto aplica-se ao valor acrescentado em cada etapa, em vez de acumular-se através de transações sucessivas.
A segunda grande mudança é a tributação baseada em destino. Hoje, o tratamento fiscal pode depender muito de onde os bens são produzidos, vendidos ou prestados serviços. No novo modelo, a receita da IBS vai para o lugar onde o consumo ocorre, o que é particularmente relevante para as vendas em vários estados e municípios e deve reduzir a concorrência fiscal entre eles.
O novo sistema também torna a componente fiscal de uma transação mais transparente. Em vez de várias taxas de consumo estarem incorporadas no preço, há componentes claramente definidos do IVA. Um mecanismo de crédito mais amplo, a tributação baseada em destino e regras mais padronizadas contribuem para uma forma mais consistente de tributar o consumo em todo o Brasil.
Setores e regimes especiais
Os princípios gerais da CBS e do IBS são aplicados de forma ampla, mas a reforma não é uniforme. O impacto varia de acordo com o negócio e muitos setores têm suas próprias regras.
O setor manufatureiro passa pela maior mudança na forma como o imposto se acumula ao longo das etapas de produção. O mecanismo de crédito mais abrangente deve reduzir o efeito cascata; o IPI deixa de existir na prática e o Imposto Seletivo poderá ser aplicado a produtos específicos. O varejo e a distribuição são os setores mais afetados pelo princípio do destino, especialmente no que diz respeito às vendas entre estados. Os serviços, atualmente tributados por meio do ISS, PIS e COFINS, passam, em geral, para o CBS e o IBS, e o mesmo se aplica a produtos digitais, plataformas e outros modelos de negócios baseados em tecnologia. O agronegócio e o setor alimentício contam com disposições específicas, incluindo possíveis alíquotas reduzidas. Os setores de construção civil, imobiliário e serviços financeiros têm, cada um, suas próprias regras para o cálculo da base tributária.
Além disso, há os regimes especiais. O Simples Nacional, o regime simplificado para micro e pequenas empresas, continua em vigor, com regras próprias sobre como o CBS e o IBS são tratados e como os créditos são repassados ao longo da cadeia. Alíquotas reduzidas e alíquotas zero se aplicam a setores como saúde, educação e alimentação. Combustíveis e certas atividades agrícolas e alimentícias também possuem seus próprios mecanismos. A Zona de Livre Comércio de Manaus também recebe tratamento específico, razão pela qual o IPI não segue a mesma lógica do restante do Brasil.
Assim, as normas padrão da CBS e do IBS nunca contam toda a história. Para saber o que realmente se aplica a uma transação, é preciso analisar o regime específico, as reduções e as regras sectoriais.
Quais mudanças para empresas estrangeiras
A reforma não cria um sistema separado para empresas de propriedade estrangeira. A mesma estrutura do CBS e do IBS se aplica com base na natureza e na localização da transação, e regras específicas determinam como as transações internacionais são tratadas. O que muda é a tributação das transações locais, importações, serviços e operações, e o impacto exato depende de como suas atividades no Brasil estão estruturadas.
Uma entidade brasileira passa de impostos sobre o consumo existentes para o CBS e o IBS, o que afeta o imposto sobre vendas e compras, o tratamento dos créditos e a alocação de impostos entre transações. As importações geralmente estão sujeitas ao CBS e ao IBS de acordo com os mesmos princípios que as transações domésticas, e devido ao princípio da destinação, a tributação segue o consumo no Brasil em vez do local de produção. Os serviços fornecidos de fora do país a um destinatário no Brasil também podem ser abrangidos pelo novo quadro, e as regras determinam quando o CBS e o IBS se aplicam e como as obrigações tributárias e os créditos são tratados.
As transações interempresas também precisam de atenção. A reforma não substitui as regras de preços de transferência do Brasil, mas os impostos sobre consumo tornam-se parte da análise global dos custos. O mesmo se aplica aos créditos, cuja disponibilidade pode alterar a economia de uma cadeia de suprimentos multinacional, especialmente para compras, importações e serviços interempresas.
Impacto nos preços, contratos e modelos de negócio
A reforma altera a forma como as taxas de consumo são cobradas ao longo da cadeia de fornecimento e como os custos fiscais fluem entre as empresas. Isso afeta a forma como você estabelece preços, estrutura contratos e calcula margens.
Não é possível avaliar o impacto comparando taxas antigas e novas. A sua carga fiscal efetiva depende da sua posição na cadeia de fornecimento, da quota de insumos tributáveis que compra e do número de créditos que pode reivindicar. Uma taxa nominal mais alta não significa necessariamente uma carga fiscal mais elevada se a sua capacidade de recuperar o imposto sobre os insumos também mudar. Durante a transição, poderá também ser necessário ter em conta ambas as estruturas ao definir os preços.
Contratos de longo prazo merecem atenção especial. Alterações na tributação podem alterar o custo total de uma transação, mesmo que o preço permaneça o mesmo, portanto, os contratos podem precisar especificar como essas mudanças fiscal são refletidas nos preços, pagamentos e outros termos comerciais. As empresas também podem reavaliar a estratégia de abastecimento, distribuição e estrutura comercial à medida que as novas regras forem implementadas.
ERP, Faturamento e Conformidade
A reforma exige mudanças significativas nos sistemas que calculam, registram e reportam os impostos sobre consumo: contabilidade, plataformas de ERP, faturamento eletrônico e outras tecnologias fiscais.
A faturamento eletrônico passará a incluir progressivamente as informações do CBS e do IBS, juntamente com os impostos já existentes, durante a transição; portanto, seu faturamento deve calcular e exibir os impostos corretos em todas as etapas. No seu ERP, códigos tributários, alíquotas, lógica de cálculo, classificações fiscais e mecanismos de crédito precisam ser revisados. Para empresas com operações complexas, isso abrange compras e contas a pagar, vendas e contas a receber, estoque, precificação, cálculo de impostos, faturamento e relatórios.
A reforma também torna a classificação precisa de produtos e serviços mais importante, pois o tratamento fiscal pode depender de se algo se qualifica para um regime específico ou redução. Revise seus dados mestres para garantir que produtos, serviços, fornecedores e clientes estejam classificados corretamente. Além disso, devido à sobreposição entre os sistemas antigos e novos, teste bem antes de cada etapa entrar em vigor, incluindo cálculos de impostos, faturas, entradas contábeis, créditos e relatórios. Trata-se de uma transformação de sistemas e processos, tanto quanto de uma fiscal.
O que as empresas devem fazer agora
A transição leva anos, mas é preciso se preparar antes que os impostos atuais sejam totalmente substituídos. Uma abordagem estruturada ajuda a identificar as áreas que precisam de atenção e a evitar correções de última hora.
Analise sua situação tributária atual. Identifique quais impostos se aplicam à sua empresa, aos seus produtos, serviços e principais transações. Essa é a sua base de referência.
Avaliar o impacto do CBS e do IBS. Analisar como o novo modelo afeta vendas, compras, créditos e custos tributários efetivos, incluindo alíquotas reduzidas, isenções e regimes setoriais.
Analise preços e contratos. Verifique se alterações tributárias poderiam afetar preços, margens ou disposições contratuais, especialmente em contratos de longo prazo.
Prepare seus sistemas. Revise a configuração tributária, as classificações, a faturação eletrônica e os relatórios, e realize testes em cada etapa da transição, não apenas no estado final de 2033.
Analise sua cadeia de suprimentos e simule diferentes cenários. Considere como os créditos e a tributação com base no destino poderiam afetar as compras, a produção e a distribuição, e utilize modelagem financeira para avaliar o impacto nos custos tributários, nas margens e no fluxo de caixa sob diferentes premissas.
Acompanhe as novidades regulatórias. Mais regulamentações, especificações técnicas e orientações serão publicadas, portanto, mantenha seu plano de implementação atualizado.
A preparação não é um exercício isolado. É um processo de vários anos que evolui à medida que o novo sistema é implementado.
Conclusão
A reforma fiscal do Brasil é uma reestruturação fundamental do seu sistema de imposto sobre o consumo. A combinação de impostos federais, estaduais e municipais dá gradualmente lugar a um IVA duplo baseado no CBS e no IBS, complementado pela Taxa Seletiva, com mudanças importantes a partir de 2026 e o novo sistema plenamente implementado em 2033.
A reforma visa criar um quadro mais consistente e transparente, mas os efeitos variam de acordo com o setor e o modelo de negócio, especialmente quando regimes especiais ou taxas reduzidas são aplicados. Para as empresas no Brasil, não se trata apenas de uma mudança futura na tributação. Trata-se de uma transformação gradual que afeta a tributação, os processos comerciais, a tecnologia e a gestão, e preparar-se para cada etapa é essencial.
A Ipanema International ajuda empresas internacionais a se manterem a par dessas mudanças. Oferecemos suporte à sua conformidade contábil e tributária no Brasil, bem como aos aspectos práticos da gestão de suas operações no país, desde a representação local até a administração cotidiana. Entre em contato para conversarmos sobre o que a reforma significa para a sua empresa.