Implementar um sistema ERP global no Brasil não se resume a pegar o modelo do seu país e adaptar alguns campos. As regras tributárias e fiscais brasileiras estão diretamente integradas aos processos de negócios: a determinação de impostos, o faturamento, as compras, as vendas, o estoque, a logística e os relatórios financeiros passam por elas. Se a configuração brasileira estiver errada, não se trata de um problema financeiro. É um problema operacional.
Este guia analisa o que diferencia o Brasil, onde essa complexidade se manifesta no ERP e como planejar uma implantação que mantenha a operação brasileira conectada à sua arquitetura global, em vez de contorná-la.
O Brasil não é apenas mais um país: lançamento
A implementação de um ERP global geralmente se baseia em um modelo padronizado: os processos essenciais, as estruturas de dados mestre, os controles financeiros e os relatórios são definidos centralmente e adaptados localmente, quando necessário. Na maioria dos países, essa adaptação é uma etapa final.
No Brasil, trata-se de uma questão estrutural. Os requisitos tributários e fiscais estão integrados à própria transação operacional, de modo que as exigências locais abrangem vendas, compras, estoque, logística e faturamento, e não apenas o módulo financeiro. A implantação no Brasil precisa atender a dois objetivos ao mesmo tempo: manter intactos os padrões globais de ERP da empresa e incorporar a funcionalidade local exigida pelo Brasil para que o sistema funcione.
Isso significa responder a um conjunto de questões de projeto antes do início da implementação, e não durante os testes. Quais processos permanecem no modelo global? Quais precisam de configuração específica para o Brasil? Quais dados mestre precisam de classificações brasileiras? As autoridades fiscais e os sistemas locais precisam de integração? Quais relatórios legais devem ser gerados diretamente pelo próprio ERP?
Deixe essas questões para depois que o modelo global entrar em operação, ou você acabará pagando duas vezes: uma vez com o retrabalho na configuração, nas interfaces e nos dados, e outra vez com os testes que você já achava que tinha concluído.
A complexidade tributária do Brasil, transação por transação
O sistema tributário brasileiro é o motivo pelo qual o lançamento de um produto no Brasil não pode ser tratado como uma localização padrão. A determinação tributária aqui depende de muito mais variáveis do que a maioria dos mercados exige, e cada uma dessas variáveis está inserida na própria transação comercial, e não à margem dela.
| Area | Exemplos |
|---|---|
| Impostos federais | IPI, PIS e COFINS |
| Impostos estaduais | ICMS |
| Impostos municipais | ISS |
| Classificação de produtos | NCM |
| Operação fiscal | CFOP |
| Determinação do imposto | Alíquotas, bases de cálculo, isenções, reduções e outras regras aplicáveis |
O que é um produto, quem o compra, quem o vende, onde ambas as partes estão localizadas e como as mercadorias circulam entre os estados — tudo isso influencia o imposto aplicável. O ERP precisa resolver isso no momento da transação, e não a posteriori. Os dados mestre de produtos e clientes contêm as informações nas quais se baseia a determinação do imposto. Pedidos de venda, pedidos de compra e movimentos de estoque geram, cada um, transações que exigem a aplicação imediata do tratamento fiscal correto, e esse tratamento flui diretamente para o faturamento e o razão geral.
Basta alterar a classificação fiscal de um único produto para que o efeito se reflita na definição de preços, no processamento de pedidos, no estoque, na faturação e na contabilidade, tudo de uma só vez. É por isso que a lógica tributária brasileira deve ser integrada ao projeto de processos, ao modelo de dados mestre e à configuração desde o início. Não se trata de uma camada de localização que se acrescenta depois que o modelo global já está pronto.
Faturamento eletrônico: o documento fiscal é a transação
A nota fiscal não é um registro do que aconteceu. Ela faz parte do que confere validade jurídica à transação.
| Documento fiscal | Aplicação principal |
|---|---|
| NF-e | Vendas e outras transações envolvendo mercadorias |
| NFS-e | Prestação de serviços |
| CT-e | Serviços de transporte |
| MDF-e | Documentação de transporte e logística |
A Nota Fiscal Eletrônica (NF-e) é o exemplo mais claro. O ERP gera os dados fiscais, os envia à autoridade fiscal estadual competente (SEFAZ) para autorização e, somente após o recebimento da autorização, a transação é considerada válida. Sem autorização, não há venda.
Isso estabelece uma conexão direta entre o seu ERP e a infraestrutura fiscal do Brasil. As classificações de produtos, códigos tributários, quantidades, valores, origem e destino, as partes envolvidas e a natureza da operação precisam estar corretos antes mesmo do documento ser enviado. A função do ERP não se limita a gerar uma nota fiscal. Ele precisa produzir dados fiscais corretos, interagir com os sistemas governamentais em tempo real, processar as respostas recebidas e manter a documentação e o status resultantes atualizados. Se isso for criado ou configurado incorretamente, as transações ficarão paralisadas na etapa de autorização, e não em algum relatório posterior no processo.
Uma única localização, todas as principais plataformas
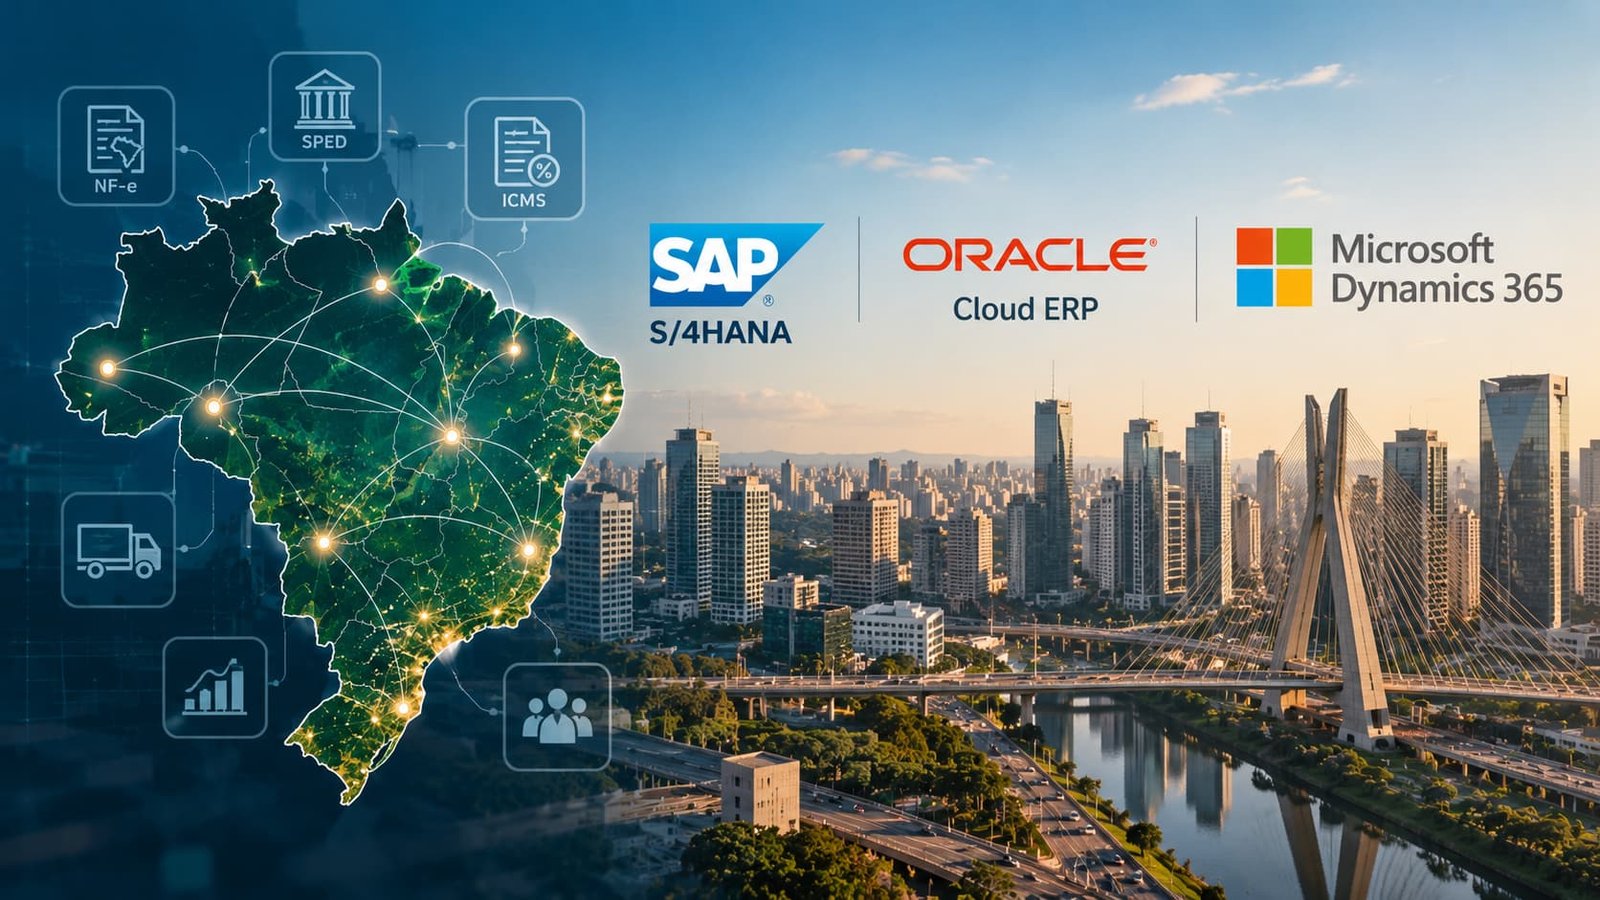
A SAP, a Oracle e o Microsoft Dynamics oferecem, todos, localizações específicas para o Brasil, e isso diz algo: não se trata de uma peculiaridade da plataforma de um único fornecedor. É o que o ambiente fiscal brasileiro exige de qualquer ERP.
Tomemos o SAP como exemplo. Sua localização para o Brasil lida com a determinação de impostos, o processamento de notas fiscais, documentos fiscais eletrônicos e os dados fiscais exigidos pelas transações brasileiras, e vai muito além da área financeira, abrangendo vendas, compras, gestão de materiais e estoque. Uma transação de vendas no SAP Brasil não se resume a “determinar um preço e lançar a receita”. Trata-se de determinar os impostos aplicáveis, aplicar as classificações fiscais corretas, gerar os dados da Nota Fiscal e conduzir a transação por meio de autorização eletrônica, todas as vezes. As compras e os movimentos de estoque funcionam da mesma maneira: o tratamento fiscal depende do que está sendo movimentado e de como, portanto, os dados brasileiros precisam estar presentes ao longo de todo o processo, e não ser adicionados no final.
Essa é a verdadeira diferença entre um modelo global e uma localização para um país específico. O modelo oferece processos e controles padronizados. A localização proporciona a esses processos a funcionalidade local necessária para que sejam efetivamente executados dentro do sistema fiscal brasileiro.
Uma mudança causa um efeito cascata em todo o sistema
Como as regras fiscais estão vinculadas à transação, a localização no Brasil vai muito além das áreas financeira e tributária.
| Área de ERP | Requisitos e considerações no Brasil |
|---|---|
| Vendas | Determinação tributária, classificações fiscais, geração de NF-e |
| Compras | Dados de fornecedores, tratamento tributário, documentos fiscais recebidos |
| Estoque | Tratamento fiscal dos movimentos e transferências de mercadorias |
| Logística | Transações entre estados, documentação de transporte |
| Finanças | Lançamentos fiscais, contas a receber/a pagar e relatórios legais |
| Dados mestre | NCM, informações relacionadas ao CFOP, classificações fiscais e outros atributos locais |
| Relatórios | Educação Especial e outras exigências legais brasileiras |
Um processo típico de vendas integra os dados mestre do cliente, a classificação do produto, a definição de preços, a determinação de impostos, o estoque, o faturamento e o lançamento contábil em uma única cadeia. Basta alterar um elo para que os demais se ajustem a ele. É por isso que os requisitos brasileiros não podem ficar restritos a uma equipe dedicada de impostos ou contabilidade. Eles precisam ser consistentes em todos os módulos, em todos os dados mestre e em todas as interfaces pelas quais a transação passa, desde o primeiro lançamento até o lançamento final.
Modelo global x requisitos locais
A questão central do projeto em uma implementação no Brasil é até que ponto o modelo global resiste ao contato com a realidade brasileira, e a resposta é: em grande parte, se você definir os limites corretamente.
Seu modelo global define os processos essenciais, as estruturas organizacionais, os princípios de dados mestre, os controles financeiros e as normas de prestação de contas, e essas normas são fundamentais para a governança e a consistência em todo o grupo. O Brasil não substitui esse modelo. Ele complementa o que o modelo não pode oferecer, pois os requisitos fiscais e regulatórios brasileiros simplesmente não se encaixam em um modelo global padronizado.
O objetivo não é um ERP brasileiro separado, operando de forma isolada. Trata-se de uma operação brasileira que permanece conectada à arquitetura global, ao mesmo tempo em que possui a funcionalidade local necessária para processar transações corretamente. Isso significa traçar uma linha clara desde o início: os processos não afetados pela regulamentação brasileira permanecem no modelo global; os processos afetados pela tributação brasileira, pela documentação fiscal ou pelos relatórios legais recebem configuração e integração locais. Os dados mestres seguem a mesma lógica. Mantenha a estrutura global sempre que possível e adicione classificações fiscais e atributos tributários brasileiros quando for necessário.
Quando bem feito, isso não é uma escolha entre padronização e localização. É um mapa que mostra onde cada uma se aplica e como elas se relacionam.
A reforma tributária muda o alvo
Nada disso é imutável. O Brasil está substituindo o PIS, a COFINS, o ICMS e a ISS por um nova alíquota dupla de IVA, CBS e IBS, além de um Imposto Seletivo, em uma transição que se estenderá de 2026 a 2033. Para uma implantação que está ocorrendo agora, isso significa planejar com base em um alvo em constante mudança, e não em um alvo fixo.
O impacto prático nos sistemas ERP já é visível. Desde 1º de agosto de 2026, os documentos fiscais eletrônicos (NF-e e NFC-e) devem conter campos específicos para CBS, IBS e Imposto Seletivo, conforme a Nota Técnica NT 2025.002, com regras de validação sendo implementadas gradualmente ao longo do segundo semestre do ano. A cobrança do CBS terá início em 2027, quando o PIS e a COFINS forem extintos, e o ICMS e a ISS serão gradualmente substituídos pelo IBS entre 2029 e 2032. A reforma também introduz pagamentos fracionados, nos quais parte de cada nota fiscal é encaminhada automaticamente à autoridade tributária no momento do pagamento, e muda todo o sistema para a tributação com base no destino, o que, eventualmente, elimina mecanismos como o DIFAL e o ICMS-ST, nos quais as configurações atuais de ERP se baseiam.
Especificamente para os clientes SAP, isso abrange os preços de venda (RVABRA/RVXBRA), os procedimentos tributários de compras (TAXBRA/TAXBRJ), novos campos IBS/CBS/IS na NF-e, novos CFOPs e texto fiscal obrigatório, abrangendo faturamento, estoque, contabilidade e contabilidade fiscal. Para os clientes do Oracle EBS, apenas a versão 12.2.6 e superiores receberão patches de conformidade com CBS/IBS. Uma implantação no Brasil que não leve em conta a reforma não estará preparada para o futuro desde o primeiro dia. Já está atrasado.
Integração, Dados e Relatórios
O ambiente de ERP brasileiro nunca funciona isoladamente. Além dos seus sistemas globais, ele precisa se comunicar com a infraestrutura fiscal local e com as plataformas externas que autorizam e relatam as transações, o que implica em requisitos de integração que suas implantações em outros países provavelmente não tiveram.
Os dados mestres têm um peso fundamental nesse contexto. As classificações fiscais brasileiras e os atributos tributários precisam estar presentes no momento em que uma transação é criada, pois dados incompletos ou inconsistentes prejudicam a determinação tributária, a faturamento e a geração de relatórios nas etapas posteriores, não apenas na primeira vez, mas sempre. A arquitetura também precisa separar o que alimenta os relatórios globais daquilo que alimenta os relatórios legais brasileiros, já que a mesma transação pode servir a ambos e, mesmo assim, exigir estruturas ou transformações diferentes para isso.
Se isso for feito da maneira certa, os sistemas globais continuarão recebendo o que precisam para a geração de relatórios do grupo, enquanto o ambiente brasileiro absorve as exigências fiscais locais para as quais o modelo global nunca foi projetado, sem duplicar a lógica de negócios em ambos os lugares. Trata-se de um trabalho de arquitetura, não de uma solução técnica improvisada, acrescentada à toa depois que a construção funcional já estiver concluída.
Uma Abordagem Prática para a Implementação
Comece pela arquitetura, não pela configuração. Primeiro, mapeie os processos de negócios brasileiros e identifique exatamente onde as regras tributárias e fiscais locais alteram o desenho do processo global, abrangendo vendas, compras, estoque, logística, faturamento e finanças.
A partir daí, defina as funcionalidades locais de que você realmente precisa: determinação de impostos, classificações fiscais, documentos fiscais eletrônicos, declarações legais e as integrações que conectam seu ERP à infraestrutura fiscal do Brasil. Trate os dados mestre nessa mesma etapa, e não depois, para que os produtos, clientes, fornecedores e operações brasileiros já contenham, desde o início, as informações fiscais necessárias para cada transação.
Os testes devem acompanhar toda a transação, não apenas a etapa do ERP. Isso significa rastreá-la desde a transação comercial inicial, passando pela determinação de impostos, geração de documentos fiscais, autorização externa, lançamento contábil e geração de relatórios, sempre, pois uma transação que seja aprovada no teste do ERP, mas seja reprovada na autorização da SEFAZ, na verdade não foi aprovada. Por fim, avalie a solução brasileira como parte de sua arquitetura empresarial mais ampla, com interfaces para sistemas ERP globais, plataformas de relatórios e outros aplicativos corporativos projetados em conjunto com os componentes locais, e não posteriormente a eles.
Dessa forma, a operação brasileira permanece alinhada ao seu ambiente global de ERP e ainda conta com tudo o que precisa para operar dentro do ambiente fiscal brasileiro, tanto nesta transição quanto na próxima.
Apoio à implantação do seu ERP no Brasil
No site Ipanema International, ajudamos empresas internacionais a estabelecer e expandir suas operações no Brasil, combinando entrada no mercado, desenvolvimento de negócios e suporte operacional local com expertise em processos de negócios, ERP e arquitetura corporativa.
Se você estiver implementando ou adaptando um ambiente de ERP para o Brasil, nós ajudamos a avaliar os requisitos locais, mapear o impacto sobre seus processos e sistemas existentes e definir uma abordagem que integre a operação brasileira à sua arquitetura empresarial mais ampla, incluindo a reforma tributária.
Está planejando a implantação de um ERP no Brasil ou definindo os requisitos para uma subsidiária brasileira? Entre em contato para conversarmos sobre a sua situação e a abordagem mais adequada.